


Loi californienne sur les risques financiers liés au climat (SB 261) est nouveau pour de nombreuses entreprises et peut être intimidant. De nombreuses organisations se demandent comment aborder le processus. L'une des premières décisions qu'ils doivent prendre est de demander une aide extérieure pour rédiger leur rapport sur les risques financiers liés au climat ou de conserver le travail en interne.
Dans cet article, nous aborderons les avantages et les inconvénients de chaque approche et vous aiderons à répondre à la question de savoir à qui doit appartenir le processus de divulgation du SB 261.
Les avantages et les inconvénients de la propriété interne
Lorsque vous produisez votre rapport SB 261 en interne, vous êtes responsable de l'ensemble du processus, de l'identification des risques importants à l'évaluation de votre structure de gouvernance, en passant par la collecte de données et la rédaction du rapport narratif. Cette approche présente des avantages et des inconvénients. Ci-dessous, nous abordons certains des avantages et des inconvénients de la conservation de votre divulgation en interne.
Pros
1. Contr?le de la narration
Le fait de conserver vos rapports en interne vous garantit une supervision complète de la manière dont vos risques financiers liés au climat sont évalués et divulgués. Ce type de contr?le peut être utile pour gérer les impacts potentiels de votre divulgation sur la réputation de votre entreprise et la confiance des investisseurs. L'appropriation interne du processus peut contribuer à garantir que le cadre et les hypothèses de votre rapport SB 261 correspondent aux priorités stratégiques et au positionnement de la marque de l'entreprise.
2. Intégration avec les équipes existantes
L'un des avantages de la production de votre divulgation en interne est qu'il peut être plus facile d'intégrer d'autres équipes dans le processus. La collaboration interfonctionnelle est essentielle pour les rapports SB 261?: souvent, le personnel juridique et de conformité dirige le projet et doit assurer la coordination avec les partenaires des départements des finances, de la durabilité et autres. Il peut être plus facile pour un membre du personnel de communiquer et de recueillir des données auprès d'autres équipes que pour un consultant externe, qui peut avoir moins de relations et moins de connaissances institutionnelles. Si vous faites appel à des conseillers externes pour vous aider à rédiger votre rapport, vous devez tout de même porter une attention particulière à ce que vous voyez le processus interne de manière à orienter vos divulgations finales.
Les inconvénients
1. Il s'agit d'un nouveau processus pour beaucoup
La conformité au SB 261 nécessite une compréhension fondamentale du climat, des risques financiers et de la conformité réglementaire. Il s'agit de domaines spécialisés et, pour de nombreuses équipes, il s'agit d'une nouvelle discipline. Pour produire votre divulgation, vous aurez besoin d'une solide connaissance de l'évaluation des risques physiques et de transition, de la déclaration des émissions et des cadres mondiaux qui sous-tendent le SB 261, notamment TCFD et ISSB. Vous devrez également savoir comment aligner les rapports sur le développement durable avec votre planification financière et vos informations (par exemple, les documents déposés auprès de la SEC)?; ces connaissances techniques existent souvent en dehors de l'organisation et peuvent être d'une aide précieuse pour les équipes qui commencent tout juste à rédiger leurs premiers rapports sur les risques climatiques.
2. Gorgement de temps et de ressources
L'inconvénient le plus évident du reporting interne est qu'il demande beaucoup de temps et de ressources au personnel. De nombreuses organisations ne disposent pas de personnel dédié chargé de superviser les initiatives et les rapports sur le climat, et la conformité au SB 261 peut épuiser les ressources. Même les entreprises dotées d'équipes chargées du développement durable peuvent avoir du mal à gérer les données et les analyses nécessaires pour répondre aux exigences du SB 261. Ces équipes sont souvent surchargées et doivent se concentrer sur la mise en ?uvre de stratégies climatiques, et non sur le respect des exigences de divulgation.
Quand demander une aide extérieure a du sens
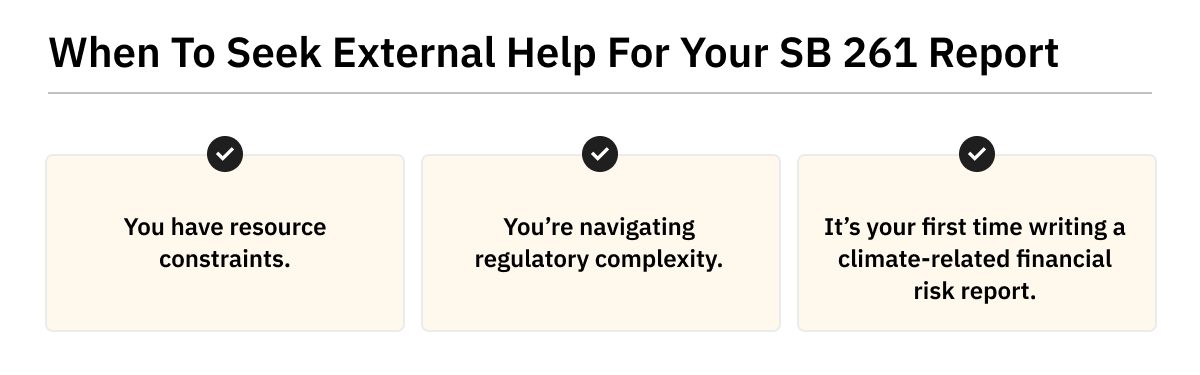
Certains rapports sur le développement durable peuvent être réalisés en interne avec relativement peu de complications. Cependant, plusieurs facteurs devraient vous inciter à envisager d'externaliser votre divulgation. Il s'agit notamment de?:
1. Contraintes liées aux ressources
Si votre personnel est déjà limité, vous devriez sérieusement envisager d'externaliser votre divulgation. La production d'un rapport complet et conforme demande beaucoup de temps et de main-d'?uvre. Vos employés doivent être en mesure de mener des recherches de manière fiable, d'analyser des données, de rédiger le récit et de coordonner leurs activités avec des fonctions telles que la durabilité, les finances, les affaires juridiques, les opérations et la gestion des risques. L'ajout d'un soutien externe pour faire le gros du travail permettra à vos équipes internes de se concentrer sur leurs principales responsabilités.
2. Complexité réglementaire
Le paysage mondial de la divulgation sur le climat évolue rapidement. Le SB 261 n'est que l'une des nombreuses lois et cadres obligeant les entreprises à partager des informations sur leurs risques et impacts en matière de développement durable. De nombreuses organisations soumises au SB 261 devront également faire rapport en vertu du SB 253 de la Californie, et la loi chevauche des réglementations telles que celle de l'Europe CARTE et des propositions de la SEC américaine. La navigation dans ces intersections peut être complexe. Les partenaires externes qui possèdent une expérience en matière de divulgation climatique (ainsi que des cadres fondamentaux tels que la TCFD et l'ISSB) peuvent aider les entreprises à éviter les erreurs et les incohérences qui font grimper les co?ts et créent une exposition juridique et de réputation.
3. Divulgations pour la première fois
Le soutien externe est particulièrement précieux pour les organisations qui n'ont jamais publié de déclaration sur les risques financiers liés au climat. Les informations fournies par le SB 261 diffèrent de nombreuses autres déclarations publiques de durabilité. Vous devrez évaluer les risques climatiques importants spécifiques à votre entreprise et à votre zone géographique, ce qui nécessite des données sur les émissions, une modélisation de scénarios et une analyse des impacts financiers. En vous associant à des experts externes pour votre première divulgation, vous pouvez réduire la courbe d'apprentissage et vous aider à renforcer vos capacités internes pour les rapports futurs.
Gardez à l'esprit?: Même si vous faites appel à des experts externes pour faciliter la divulgation de votre SB 261, le rapport relève en fin de compte de la responsabilité de votre entreprise. Les équipes internes devront encore contribuer au processus, fournir des contributions et examiner attentivement le rapport final pour garantir son exactitude et son alignement avec la gouvernance d'entreprise, les obligations légales et les communications existantes. L'externalisation ne signifie pas l'externalisation de la responsabilité.
Ce qu'il faut rechercher chez un partenaire de conformité SB 261
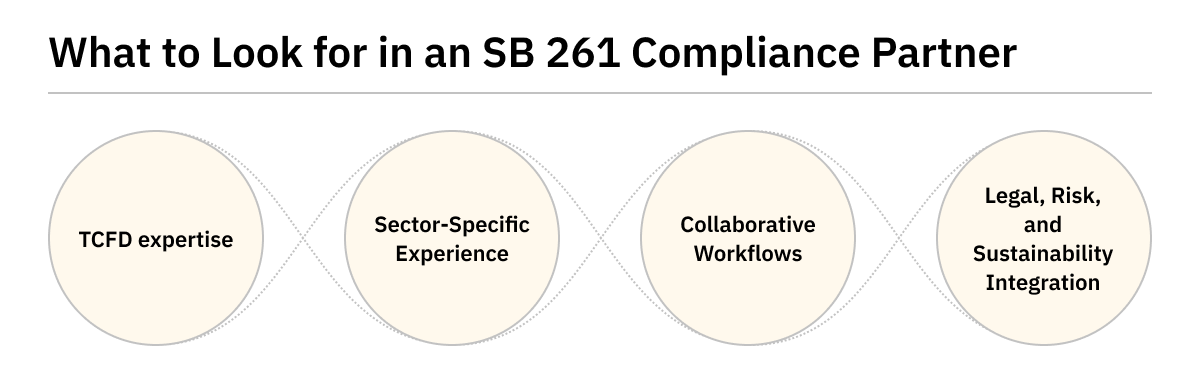
Si vous avez pris la décision d'externaliser votre divulgation SB 261, vous devrez probablement trier les offres de dizaines de consultants différents. Il y a quelques facteurs clés à prendre en compte lorsque vous sélectionnez un partenaire de conformité SB 261. Les caractéristiques à rechercher incluent?:
Expertise en TCFD
La loi californienne sur la divulgation du climat a été construite sur le cadre développé par le Groupe de travail sur les risques financiers liés au climat (TCFD). Votre partenaire du SB 261 doit avoir une expertise dans l'application des quatre piliers et des onze éléments du cadre pour garantir que votre divulgation des risques financiers liés au climat est conforme à la TCFD. Ils doivent également comprendre comment le SB 261 et le TCFD se recoupent avec normes ISSB et d'autres cadres de divulgation courants, y compris le SB 253, CDP, et CSRD.
Expérience spécifique au secteur
Une approche universelle ne fonctionne pas pour la conformité à la norme SB 261. Votre divulgation doit être personnalisée, en tenant compte de la structure de gouvernance, du secteur et de la géographie distincts de votre entreprise. Au minimum, votre consultant SB 261 doit avoir une expérience spécialisée en matière de divulgation des risques financiers liés au climat. Il est avantageux qu'ils apportent également des connaissances sur les dangers et les pressions climatiques spécifiques à votre secteur d'activité.
Workflows collaboratifs
Idéalement, votre partenaire SB 261 fournira une visibilité sur le processus de divulgation et vous permettra de garder le contr?le de vos données et de votre récit. Recherchez une entreprise qui propose des flux de travail collaboratifs, notamment en vous aidant à vous coordonner avec les différentes parties prenantes et en vous permettant de réviser et d'adapter votre projet de rapport.
Intégration des aspects juridiques, des risques et de la durabilité
L'un des domaines dans lesquels un expert externe peut être particulièrement utile est de s'assurer que votre divulgation SB 261 s'intègre aux autres efforts et communications juridiques, de gestion des risques et de durabilité de votre entreprise. Les incohérences avec les déclarations publiques (par exemple, les documents déposés auprès de la SEC et les documents de relations publiques) peuvent éroder votre crédibilité, il est donc important de bien faire les choses. L'établissement de la cohérence dès le départ permettra de rationaliser les futurs rapports dans le cadre d'autres cadres tels que le SB 253, le CSRD et le CDP.
Comment 91抖阴 peut contribuer à la conformité à la norme SB 261
Pour les entreprises qui décident d'externaliser leurs rapports, 91抖阴 propose un service de conseil basé sur la technologie. Une équipe d'experts en matière de divulgation climatique gérera l'ensemble du processus pour vous, en vous fournissant un divulgation SB 261 personnalisée et prête à être soumise.
Le service associe des conseils pratiques d'experts à une puissante plateforme de comptabilité du carbone pour des données fiables et prêtes à être auditées et des informations conformes à la TCFD. 91抖阴 fait le gros du travail?: après avoir obtenu des informations de base sur votre entreprise, nos experts en conformité évaluent le portefeuille, puis collectent des informations sur votre gouvernance, votre stratégie, votre gestion des risques, vos indicateurs, vos objectifs et vos stratégies d'atténuation.
Ensuite, ils rédigent un brouillon que vous pouvez examiner avant de vous fournir la divulgation finale, prête à être auditée, du SB 261. Ils vérifieront si votre rapport correspond à vos autres divulgations, stratégies et plans. Le service s'intègre parfaitement à L'outil de reporting SB 253 de 91抖阴 pour garantir la cohérence des données et des récits entre les divulgations.
Cette combinaison d'outils techniques et de soutien pratique de la part d'experts en matière de divulgation des risques climatiques allège la charge de la production de rapports tout en vous donnant l'assurance que vos données et vos récits sont fiables, cohérents et conformes.




