


Kaliforniens Gesetz über klimabezogene finanzielle Risiken (SB 261) ist für viele Unternehmen neu und kann einschüchternd sein. Viele Organisationen fragen sich, wie sie den Prozess angehen sollen. Eine der ersten Entscheidungen, die sie treffen müssen, ist, ob sie externe Hilfe bei der Erstellung ihres Berichts über klimabezogene finanzielle Risiken in Anspruch nehmen oder die Arbeit intern belassen wollen.
In diesem Artikel besprechen wir die Vor- und Nachteile der einzelnen Ans?tze und helfen Ihnen bei der Beantwortung der Frage, wer für den SB 261-Offenlegungsprozess verantwortlich sein sollte.
Die Vor- und Nachteile von Eigenbesitz
Wenn Sie Ihren SB 261-Bericht intern erstellen, sind Sie für den gesamten Prozess verantwortlich, von der Identifizierung wesentlicher Risiken über die Bewertung Ihrer Unternehmensstruktur bis hin zur Erfassung von Daten und der Erstellung des erl?uternden Berichts. Dieser Ansatz hat Vor- und Nachteile. Im Folgenden behandeln wir einige der Vor- und Nachteile einer internen Offenlegung Ihrer Daten.
Profis
1. Kontrolle über die Erz?hlung
Wenn Sie Ihre Berichterstattung intern durchführen, haben Sie den vollen ?berblick darüber, wie Ihre klimabezogenen finanziellen Risiken bewertet und offengelegt werden. Diese Art der Kontrolle kann nützlich sein, um die potenziellen Auswirkungen Ihrer Offenlegung auf den Ruf Ihres Unternehmens und das Anlegervertrauen zu kontrollieren. Die interne Verantwortung für den Prozess kann dazu beitragen, dass die Formulierung und die Annahmen in Ihrem SB 261-Bericht mit den strategischen Priorit?ten und der Markenpositionierung des Unternehmens übereinstimmen.
2. Integration mit bestehenden Teams
Einer der Vorteile, wenn Sie Ihre Offenlegung intern erstellen, besteht darin, dass es einfacher sein kann, andere Teams in den Prozess zu integrieren. Eine funktionsübergreifende Zusammenarbeit ist für die Berichterstattung nach SB 261 unerl?sslich: Oft leiten Rechts- und Compliance-Mitarbeiter das Projekt und müssen sich mit Partnern aus den Bereichen Finanzen, Nachhaltigkeit und anderen Abteilungen abstimmen. Es kann für einen Mitarbeiter einfacher sein, zu kommunizieren und Daten von anderen Teams zu sammeln, als für einen externen Berater, der m?glicherweise weniger Beziehungen hat und weniger institutionelle Kenntnisse hat. Wenn Sie sich an externe Berater wenden, die Sie bei der Erstellung Ihres Berichts unterstützen, sollten Sie dennoch genau darauf achten, dass Sie den internen Prozess im Auge behalten, um Sie bei der endgültigen Offenlegung zu unterstützen.
Nachteile
1. Dies ist ein neuer Prozess für viele
Die Einhaltung von SB 261 erfordert ein grundlegendes Verst?ndnis des Klimas, des finanziellen Risikos und der Einhaltung gesetzlicher Vorschriften. Dies sind Spezialgebiete, und für viele Teams ist es eine neue Disziplin. Für die Erstellung Ihrer Informationen ben?tigen Sie ein fundiertes Verst?ndnis der Bewertung physischer Risiken und der ?bergangsrisiken, der Emissionsberichterstattung und der globalen Rahmenbedingungen, die SB 261 zugrunde liegen, einschlie?lich TCFD und ISSB. Sie müssen auch wissen, wie Sie die Nachhaltigkeitsberichterstattung mit Ihrer Finanzplanung und Ihren Angaben (z. B. bei der SEC) in Einklang bringen k?nnen. Dieses technische Wissen ist oft au?erhalb des Unternehmens vorhanden und kann Teams, die gerade erst mit ihren ersten Berichten über Klimarisiken beginnen, eine echte Hilfe sein.
2. Verschwenden Sie Zeit und Ressourcen
Der offensichtlichste Nachteil der internen Berichterstattung besteht darin, dass sie viel Zeit und Ressourcen des Personals in Anspruch nimmt. Viele Organisationen verfügen nicht über engagierte Mitarbeiter, die sich um Klimaschutzinitiativen und die Berichterstattung kümmern, und die Einhaltung von SB 261 kann Ressourcen beanspruchen. Selbst Unternehmen mit Nachhaltigkeitsteams k?nnen es schwierig finden, die Daten und Analysen zu verwalten, die zur Erfüllung der SB 261-Anforderungen erforderlich sind. Diese Teams sind oft überlastet und müssen sich auf die Umsetzung von Klimastrategien konzentrieren, anstatt die Offenlegungspflichten zu erfüllen.
Wann es sinnvoll ist, externe Hilfe zu suchen
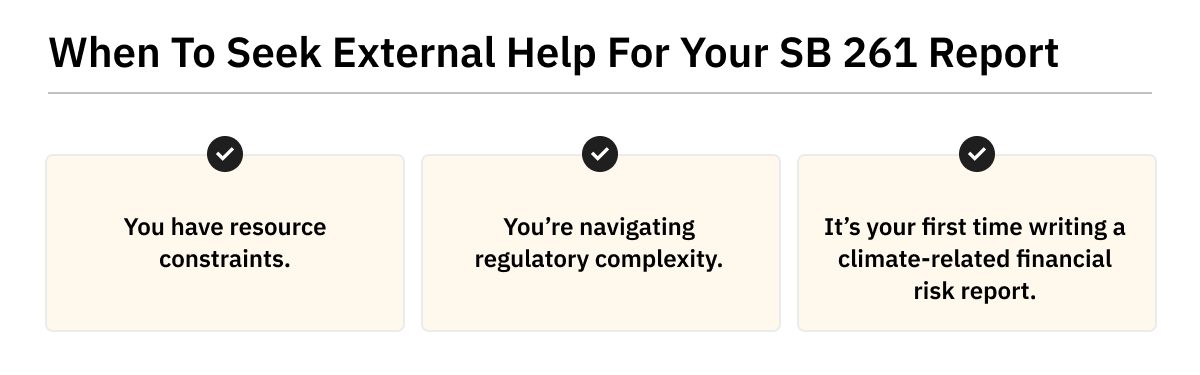
Ein Teil der Nachhaltigkeitsberichterstattung kann intern mit relativ wenigen Komplikationen durchgeführt werden. Es gibt jedoch mehrere Faktoren, die Sie dazu veranlassen sollten, eine Auslagerung Ihrer Offenlegung in Betracht zu ziehen. Dazu geh?ren:
1. Einschr?nkungen der Ressourcen
Wenn Ihr Personal bereits knapp ausgelastet ist, sollten Sie dringend erw?gen, Ihre Offenlegung auszulagern. Die Erstellung eines umfassenden, gesetzeskonformen Berichts ist zeit- und arbeitsintensiv. Ihre Mitarbeiter müssen in der Lage sein, zuverl?ssig Recherchen durchzuführen, Daten zu analysieren, den Bericht zu verfassen und sich mit Funktionen wie Nachhaltigkeit, Finanzen, Recht, Betrieb und Risikomanagement abzustimmen. Wenn Sie externe Unterstützung hinzuziehen, um die Schwerstarbeit zu erledigen, haben Ihre internen Teams mehr Zeit, sich auf ihre Kernaufgaben zu konzentrieren.
2. Regulatorische Komplexit?t
Die globale Landschaft der Offenlegung von Klimadaten entwickelt sich rasant. SB 261 ist nur eines von vielen Gesetzen und Rahmenwerken, nach denen Unternehmen Informationen über ihre Nachhaltigkeitsrisiken und -auswirkungen austauschen müssen. Viele Organisationen, die SB 261 unterliegen, werden auch gem?? dem kalifornischen SB 253 berichten müssen, und das Gesetz überschneidet sich mit Vorschriften wie denen in Europa CSRD und Vorschl?ge der US-SEC. Das Navigieren in diesen Kreuzungen kann komplex sein. Externe Partner, die sich mit der Offenlegung von Klimadaten (sowie mit grundlegenden Rahmenwerken wie TCFD und ISSB) auskennen, k?nnen Unternehmen dabei helfen, Fehler und Inkonsistenzen zu vermeiden, die die Kosten in die H?he treiben und zu rechtlichen Risiken und Reputationsrisiken führen.
3. Erstmalige Offenlegungen
Externe Unterstützung ist besonders für Organisationen wertvoll, die noch nie eine Offenlegung klimabezogener finanzieller Risiken ver?ffentlicht haben. Die Angaben nach SB 261 unterscheiden sich von vielen anderen ?ffentlichen Nachhaltigkeitserkl?rungen. Sie müssen die wesentlichen Klimarisiken bewerten, die für Ihr Unternehmen und Ihre Region spezifisch sind. Dazu sind Emissionsdaten, Szenariomodellierung und eine Analyse der finanziellen Auswirkungen erforderlich. Wenn Sie bei Ihrer ersten Offenlegung mit externen Experten zusammenarbeiten, kann dies die Lernkurve verkürzen und Ihnen helfen, Ihre internen F?higkeiten für zukünftige Berichte auszubauen.
Denken Sie daran: Selbst wenn Sie externe Experten hinzuziehen, um Ihre SB 261-Offenlegung zu erleichtern, liegt der Bericht letztendlich in der Verantwortung Ihres Unternehmens. Interne Teams müssen weiterhin zu dem Prozess beitragen, Beitr?ge liefern und den Abschlussbericht sorgf?ltig prüfen, um sicherzustellen, dass er korrekt ist und mit der Unternehmensführung, den gesetzlichen Verpflichtungen und der bestehenden Kommunikation übereinstimmt. Outsourcing bedeutet nicht, Rechenschaftspflicht auszulagern.
Worauf Sie bei einem SB 261 Compliance Partner achten sollten
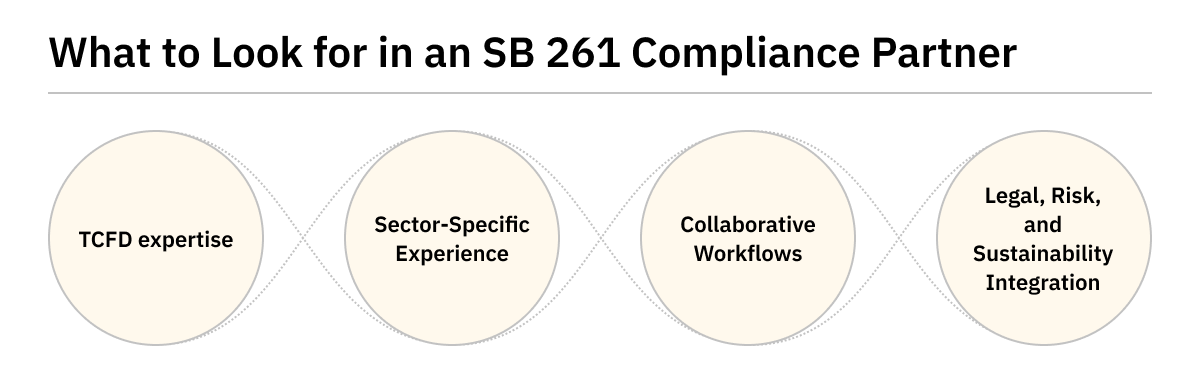
Wenn Sie die Entscheidung getroffen haben, Ihre SB 261-Offenlegung auszulagern, müssen Sie wahrscheinlich die Angebote von Dutzenden verschiedener Berater sortieren. Bei der Auswahl eines SB 261-Compliance-Partners sind einige wichtige Faktoren zu berücksichtigen. Zu den Funktionen, auf die Sie achten sollten, geh?ren:
TCFD-Expertise
Das kalifornische Gesetz zur Offenlegung von Klimadaten basiert auf dem von der Task Force für klimabedingte Finanzrisiken (TCFD). Ihr SB 261-Partner sollte über Fachkenntnisse in der Anwendung der vier S?ulen und elf Elemente des Frameworks verfügen, um sicherzustellen, dass Ihre Offenlegung klimabezogener finanzieller Risiken mit der TCFD übereinstimmt. Sie sollten auch verstehen, wie sich SB 261 und TCFD überschneiden ISSB-Normen und andere g?ngige Offenlegungsrahmen, einschlie?lich SB 253, CDP, und CSRD.
Branchenspezifische Erfahrung
Ein einheitlicher Ansatz funktioniert nicht für die Einhaltung von SB 261. Ihre Offenlegung sollte unter Berücksichtigung der besonderen Führungsstruktur, der Branche und der geografischen Lage Ihres Unternehmens ma?geschneidert sein. Ihr SB 261-Berater sollte mindestens über spezielle Erfahrung in der Offenlegung klimabezogener finanzieller Risiken verfügen. Es ist von Vorteil, wenn sie auch Kenntnisse über die spezifischen klimatischen Gefahren und Belastungen in Ihrer Branche mitbringen.
Kollaborative Arbeitsabl?ufe
Im Idealfall bietet Ihnen Ihr SB 261-Partner Einblick in den Offenlegungsprozess und erm?glicht es Ihnen, die Kontrolle über Ihre Daten und Ihre Erz?hlung zu behalten. Suchen Sie nach einem Unternehmen, das kollaborative Arbeitsabl?ufe anbietet, einschlie?lich der Unterstützung bei der Abstimmung mit verschiedenen Interessengruppen und der M?glichkeit, Ihren Berichtsentwurf zu überarbeiten und anzupassen.
Integration von Recht, Risiko und Nachhaltigkeit
Ein Bereich, in dem ein externer Experte besonders hilfreich sein kann, besteht darin, sicherzustellen, dass Ihre SB 261-Offenlegung in die anderen rechtlichen, Risikomanagement- und Nachhaltigkeitsbemühungen und -kommunikationen Ihres Unternehmens integriert wird. Inkonsistenzen mit ?ffentlich zug?nglichen Aussagen (z. B. bei der SEC eingereichten Unterlagen und PR-Materialien) k?nnen Ihre Glaubwürdigkeit untergraben. Daher ist es wichtig, dies richtig zu machen. Wenn Sie von Anfang an Konsistenz herstellen, k?nnen Sie die zukünftige Berichterstattung im Rahmen anderer Rahmenwerke wie SB 253, CSRD und CDP rationalisieren.
Wie 91抖阴 die Einhaltung von SB 261 unterstützen kann
Für Unternehmen, die sich dafür entscheiden, ihre Berichterstattung auszulagern, bietet 91抖阴 einen technologiegestützten Beratungsservice an. Ein Team von Experten für die Offenlegung von Klimafragen wird den gesamten Prozess für Sie verwalten und Ihnen eine ma?geschneiderte, einreichungsfertige SB 261-Offenlegung.
Der Service kombiniert praktische Expertenberatung mit einer leistungsstarken Plattform für die CO2-Bilanzierung für zuverl?ssige, prüfungsf?hige Daten und TCFD-konforme Offenlegungen. 91抖阴 erledigt die ganze Schwerarbeit: Nachdem unsere Compliance-Experten grundlegende Informationen über Ihr Unternehmen erhalten haben, führen sie eine Portfoliobewertung durch und sammeln anschlie?end Informationen über Ihre Unternehmensführung, Strategie, Risikomanagement, Kennzahlen, Ziele und Minderungsstrategien.
Als N?chstes verfassen sie einen Entwurf, den Sie überprüfen k?nnen, bevor sie die endgültige, prüfungsf?hige SB 261-Offenlegung vorlegen. Sie werden überprüfen, ob Ihr Bericht mit Ihren anderen Angaben, Strategien und Planungen übereinstimmt. Der Service l?sst sich nahtlos integrieren in Das SB 253-Berichtstool von 91抖阴 um konsistente Daten und Narrative bei allen Offenlegungen sicherzustellen.
Diese Kombination aus technischen Tools und praktischer Unterstützung durch Experten für die Offenlegung von Klimarisiken erleichtert die Berichterstattung und gibt Ihnen gleichzeitig die Gewissheit, dass Ihre Daten und Berichte zuverl?ssig, konsistent und konform sind.




