


? mesure que les déclarations liées au climat se multiplient, les entreprises font face à des attentes croissantes en matière de crédibilité de leurs rapports sur les émissions de gaz à effet de serre (GES). Cela s'accompagne d'une transition vers une assurance indépendante par un tiers. Il ne s'agit pas simplement de remplir des cases : l'assurance apporte la confirmation indépendante que vos données d'émissions sont complètes, tra?ables et conformes à la norme choisie. Elle renforce votre crédibilité auprès des investisseurs, des régulateurs et de la cha?ne d'approvisionnement, tout en soutenant votre stratégie de décarbonation.
Pour de nombreuses organisations, l'audit reste un terrain inconnu : jargon technique, nouvelles exigences en matière de données et nouveaux contr?les internes. Pour simplifier la préparation et réduire les risques, il est préférable d'aborder l'audit non pas comme une t?che ponctuelle, mais comme un processus de montée en maturité.?
Cet article présente une feuille de route étape par étape, illustrant les bonnes pratiques de préparation, la structuration de votre programme et le développement des capacités nécessaires pour passer d'une assurance limitée à une assurance raisonnable.
Ce que signifie l'assurance dans le reporting GES
En matière de développement durable, l'? assurance ? désigne un examen formel et indépendant d'un sujet donné (par exemple, votre inventaire d'émissions) par une partie qualifiée. L'objectif de l'auditeur est de fournir une conclusion écrite attestant si le sujet a été préparé, dans tous ses aspects significatifs, conformément aux critères que vous avez appliqués.
Quelques distinctions clés à comprendre :
- Niveau d'assurance:
- L'assurance limitée (similaire à une mission d'examen) offre un niveau de confiance modéré. Le praticien effectue des demandes d'informations et des procédures analytiques, nécessitant des preuves moins exhaustives.
- L'assurance raisonnable (similaire à une mission d'audit) offre un degré de confiance plus élevé. Elle exige des procédures plus rigoureuses, notamment le test des contr?les internes, la validation des documents sources et l'évaluation des risques d'anomalies significatives.
- Sujet et critères:
Votre inventaire d'émissions constitue le sujet ; les critères correspondent à la norme choisie (par exemple, la norme d'entreprise du GHG Protocol, les orientations sur le Scope 2, ou la norme sur le Scope 3). Par exemple, le GHG Protocol apporte transparence et structure pour Scopes 1, 2 et 3 classification. - Prestataires d'assurance et normes:
L'assurance des émissions de GES peut suivre des normes internationales telles que la (missions d'assurance sur les déclarations relatives aux gaz à effet de serre) ou des normes d'attestation nationales (par exemple, ).
Pourquoi est-ce important ?
Au-delà de la satisfaction des exigences des parties prenantes, la préparation à l'assurance reflète la maturité des processus : tra?abilité, contr?le et gouvernance. Elle réduit l'exposition aux risques de réputation ou réglementaires. Elle aide également les organisations à tirer parti de leur programme de reporting en tant qu'atout de gestion, et non comme une simple obligation de conformité.
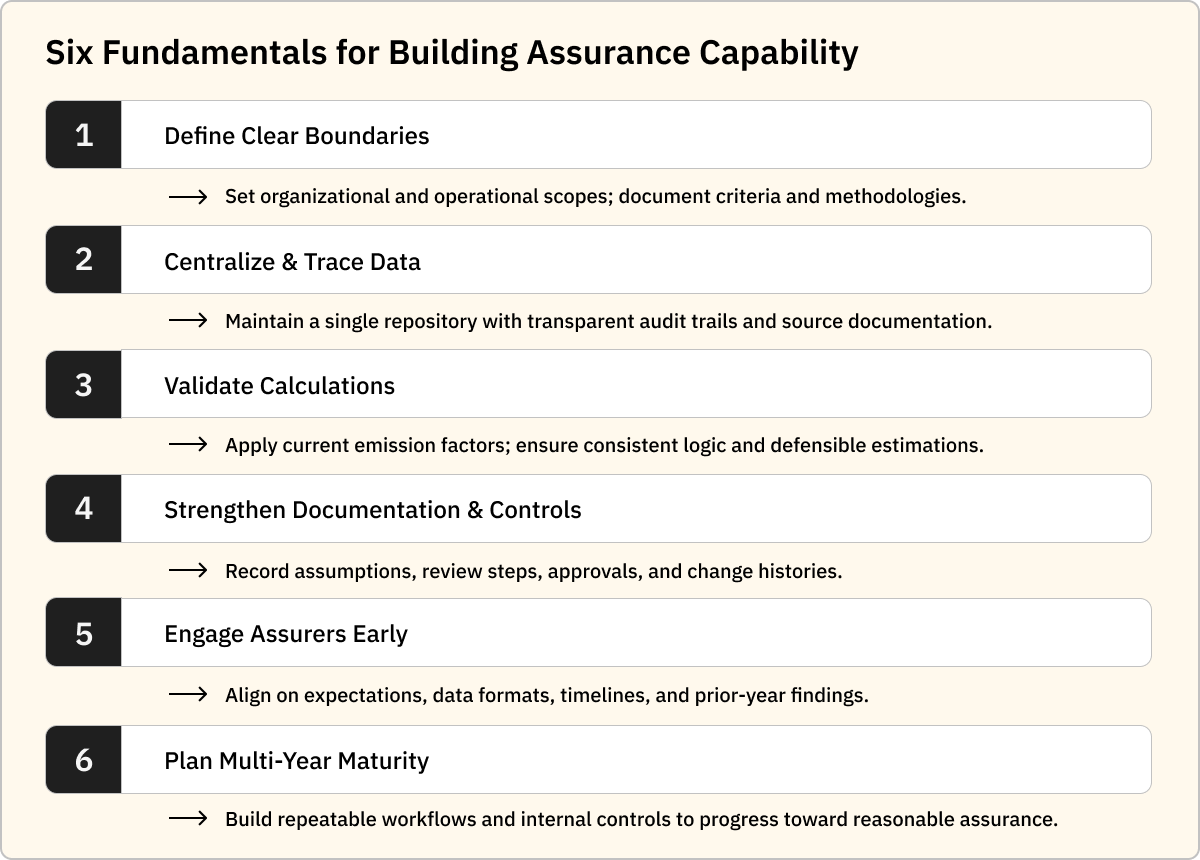
Une feuille de route en six étapes vers la préparation à l'assurance
La transition vers une assurance efficace commence par des capacités fondamentales. Bien que le parcours de chaque organisation soit différent, les entreprises qui réussissent l'examen d'assurance partagent souvent un ensemble d'attributs similaires :
1. ?tablir un périmètre clair et un cadre méthodologique
Avant de commencer la collecte de données, votre entreprise doit définir les éléments suivants :
- Périmètre organisationnel: Quelles entités, unités commerciales ou structures juridiques sont incluses ? Utilisez-vous une consolidation par contr?le, par quote-part ou opérationnelle ??
- Périmètre opérationnel et définitions des scopes: Quels types d'émissions capturez-vous (Scope 1, Scope 2, Scope 3) ? Les actifs loués, les voyages d'affaires, etc., sont-ils inclus ?
- Documentation de la méthodologie: Pour chaque catégorie d'émissions que vous adoptez ou estimez, documentez la méthodologie, les facteurs d'émission, les hypothèses, les exclusions et la manière dont les décisions relatives au périmètre ont été prises. C'est ce que les auditeurs appellent souvent le ? point de départ ?.
- Critères d'estimation et d'exclusion: Lorsque des estimations ou des exclusions sont effectuées, la justification doit être documentée et défendable.
Les entreprises qui rencontrent des difficultés lors des audits présentent souvent des justifications de périmètre ou de méthodologie faibles ou incomplètes, ce qui entra?ne des questions et des retards de la part des auditeurs. Les auditeurs commencent généralement par les ? bornes ? de votre inventaire (le périmètre et la méthodologie) avant d'examiner les calculs en détail.
2. ?tablir des données d'activité centralisées et tra?ables
Les données ne sont utiles pour l'audit que si elles sont tra?ables. Cela implique de disposer de :
- Un référentiel unique: Toutes les données d'activité doivent résider dans un environnement contr?lé, idéalement une plateforme ou un système de feuilles de calcul sécurisé.
- Un système de fichiers structuré: Les auditeurs apprécient la cohérence. L'utilisation d'un modèle standardisé à quatre fichiers par catégorie (données brutes → données nettoyées → modèle de téléchargement → registre final) peut faciliter considérablement l'examen par l'auditeur.
- Une documentation source liée aux points de données: Par exemple, les factures, les rapports de consommation et les relevés de compteurs doivent être reliés aux données d'activité déclarées avec une correspondance claire.
- Un contr?le de version et des journaux de modifications: Les auditeurs recherchent des preuves de la manière dont les données ont été modifiées, dont les corrections ont été apportées et dont les rapprochements ont été effectués.
- Contr?les automatisés et vérifications de cohérence: Bien que cela ne soit pas obligatoire, les entreprises utilisant une validation automatisée des données (conversions d'unités, détection d'anomalies) ont tendance à faire face à moins de questions de la part des auditeurs.
En résumé : si vous ne pouvez pas répondre aux questions ? D'où vient ce chiffre ? ? et ? Comment a-t-il été calculé ? ? pour vos données les plus importantes, il est probable que les auditeurs souhaitent approfondir leurs recherches.
3. Assurez-vous que les calculs et les facteurs d'émission sont vérifiés
Les données dépourvues de calculs corrects constituent un risque courant. Les domaines clés qui attirent fréquemment les observations des auditeurs incluent :
- Facteurs d'émission obsolètes: L'utilisation de facteurs périmés peut accro?tre le risque d'anomalies significatives.
- Conversion d'unités ou unités incohérentes: Les écarts entre les unités sources et les unités de rapport sont des signaux d'alerte courants lors des audits.
- Discordance entre les factures/consommations et les données déclarées: Les auditeurs veulent s'assurer que la consommation correspond aux factures ou aux sous-compteurs.
- Logique d'estimation non documentée: Les estimations sont acceptables, mais la méthode doit être documentée, les hypothèses divulguées et une vérification de cohérence globale effectuée. Les estimations ne sont pas éliminatoires, mais les estimations inexpliquées le sont.
- Cohérence de la méthodologie d'une année à l'autre: Les changements d'approche doivent être documentés et justifiés.
4. Maintenez une documentation solide et un cadre de contr?le interne
La documentation est sans doute le facteur le plus déterminant entre un audit simple et un audit problématique. Les entreprises prêtes pour une mission d'assurance ont généralement mis en place :
- Un plan de gestion des inventaires de GES ou un manuel méthodologique formel.
- Une documentation pour chaque source de données : ce qu'elle est, qui en est responsable et à quelle fréquence elle est mise à jour.
- Documentation des hypothèses, estimations et exclusions : raisons de leur utilisation et approbation.
- Procédures d'examen interne et registres de validation : qui a examiné les données, quand, et quelles conclusions ont été traitées.
- Pistes d'audit : preuves des rapprochements, ajustements et versions.
- Journaux de contr?le des changements : dates des modifications méthodologiques, dates de retraitement des données et traitement des données des années précédentes.
Une documentation bien structurée permet de réduire considérablement le calendrier d'audit et tend à diminuer les co?ts de participation. ? l'inverse, une documentation lacunaire multiplie les allers-retours, transformant potentiellement l'assurance en un projet majeur plut?t qu'en un simple examen.
De plus, aligner votre environnement de contr?le interne sur le cadre utilisé pour les audits financiers (par exemple, en utilisant le cadre intégré de contr?le interne COSO) témoigne d'une certaine maturité et peut réduire le scepticisme des auditeurs.
5. Impliquez votre prestataire d'assurance dès le début
De nombreuses entreprises considèrent l'assurance comme une étape finale, qui intervient 补辫谤è蝉 la compilation des données. Cela peut engendrer des risques évitables. Il est préférable de :
- Engager des discussions préliminaires 2 à 3 mois avant la soumission de votre inventaire.
- Considérez votre prestataire d'assurance comme un partenaire de préparation, et non comme un simple auditeur. Partagez votre structure de fichiers, votre projet de méthodologie et vos flux de données clés pour obtenir des retours. Rencontrer votre auditeur avant même qu'un seul fichier ne soit prêt peut vous faire gagner des semaines d'échanges.
- Convenir des formats de soumission, des méthodes d'accès (connexion à la plateforme, feuilles de calcul, portail), du calendrier et des livrables.
- Passer en revue les conclusions de l'assurance de l'année précédente (le cas échéant) et veiller à ce que les mesures correctives soient intégrées à votre processus.
- Fixer votre calendrier : une fois que l'auditeur entame ses procédures, il faut compter 8 à 12 semaines (selon la complexité et la maturité) entre le lancement et la conclusion.
En intégrant structurellement l'engagement de l'auditeur dès le début, vous limitez les surprises et garantissez un processus d'assurance efficace plut?t que perturbateur.
6. ?tablir une feuille de route pluriannuelle vers une assurance raisonnable
Bien que la plupart des entreprises commencent par une assurance limitée, la tendance s'oriente de plus en plus vers l'étape suivante : l'assurance raisonnable. Pour s'y préparer :
- Renforcez vos contr?les internes sur les données ESG, tout comme vous le feriez pour vos rapports financiers.
- Formalisez des flux de travail reproductibles : collecte, examen, approbation et archivage des données.
- Améliorez l'architecture et la tra?abilité des données : mettez en place des systèmes qui enregistrent les modifications, assurent le suivi de la lignée des données et facilitent les rapprochements.
- Développez la documentation des contr?les : identifiez les responsables, précisez les vérifications effectuées et définissez la gestion des exceptions.
- Préparez-vous à des tests plus approfondis : une assurance raisonnable implique que les auditeurs examineront les documents sources et effectueront des tests détaillés, au-delà d'une simple revue analytique.?
- Suivez l'évolution des normes et cadres d'assurance, tels que les nouvelles directives de .
?tablir cette feuille de route de maturité dès maintenant permet de garantir que votre écosystème d'assurance est évolutif et résilient, vous évitant ainsi d'être pris au dépourvu lorsque des exigences d'assurance plus strictes seront attendues.
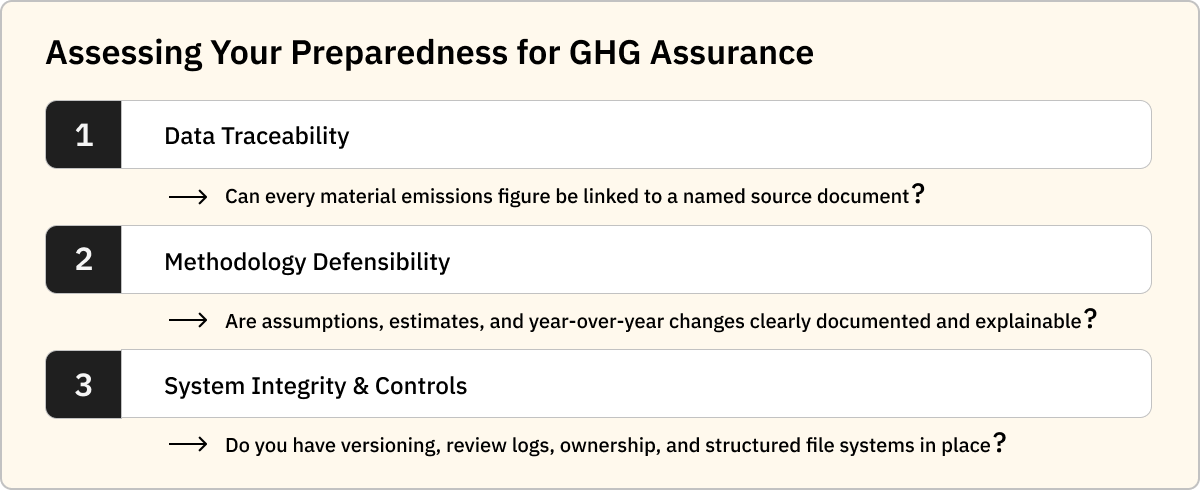
Trois questions pour évaluer votre état de préparation à l'assurance
Chaque organisation se pose la question : Comment savoir si nous sommes prêts pour l'assurance ? La perfection n'étant ni requise ni réaliste, la clé réside dans la capacité à justifier vos données.
Posez-vous les questions suivantes :
- Puis-je retracer chaque chiffre significatif relatif aux émissions jusqu'à un document source identifié (facture, relevé de compteur, contrat) ?
- Puis-je expliquer la méthodologie, les hypothèses et les changements par rapport à l'année précédente, tout en fournissant les documents justificatifs ?
- Est-ce que je dispose de systèmes de fichiers structurés, d'un contr?le de version, de journaux d'examen et de validations qui démontrent l'intégrité et la responsabilité des données ?
Si vous pouvez répondre ? oui ? à ces questions, vous êtes probablement en bonne position pour solliciter un prestataire d'assurance et avancer en toute confiance. S'il vous manque encore des documents clés, n'attendez pas. Comblez ces lacunes dès maintenant plut?t que de devoir vous réorganiser en plein audit.
Construire un cadre résilient pour des publications fiables
La préparation à l'assurance doit être traitée comme un programme stratégique. Si de nombreuses organisations se concentrent sur l'échéance de l'audit, le véritable travail est plus subtil : il s'agit de b?tir des systèmes de données tra?ables, des méthodologies défendables, des contr?les rigoureux et une documentation solide.
En harmonisant vos définitions de périmètre, en centralisant vos données, en vérifiant vos calculs, en documentant de manière exhaustive, en impliquant votre partenaire d'assurance dès le début et en définissant une trajectoire de maturité pluriannuelle, vous pouvez transformer l'assurance, souvent per?ue comme une contrainte, en un véritable avantage concurrentiel. Un processus qui témoigne de votre maturité, renforce la confiance des parties prenantes et soutient votre stratégie de décarbonation.




