


Da klimabezogene Offenlegungen an Bedeutung gewinnen, sehen sich Unternehmen mit steigenden Erwartungen an eine glaubwürdige Berichterstattung über Treibhausgasemissionen (THG) konfrontiert. Damit einher geht die Verlagerung hin zu einer unabh?ngigen Prüfung durch Dritte. Dabei geht es nicht nur darum, H?kchen zu setzen: Eine Prüfung liefert eine unabh?ngige Best?tigung, dass Ihre Emissionsdaten vollst?ndig, nachvollziehbar und mit dem von Ihnen gew?hlten Standard übereinstimmen. Sie st?rkt Ihre Glaubwürdigkeit bei Investoren, Aufsichtsbeh?rden und Lieferketten und unterstützt letztendlich die strategische Dekarbonisierung.
Für viele Organisationen ist die Prüfung noch Neuland: unbekannte Prüfungssprache, neue Datenanforderungen und neue interne Kontrollen. Um die Prüfungsbereitschaft zu optimieren und Risiken zu reduzieren, hilft es, die Prüfungsvorbereitung nicht als einmalige Aktivit?t, sondern als einen Reifeprozess zu betrachten.?
Dieser Artikel skizziert eine Schritt-für-Schritt-Roadmap, die aufzeigt, wie eine gute Vorbereitung aussieht, wie Sie Ihr Programm strukturieren und wie Sie die F?higkeit aufbauen, von einer begrenzten zu einer angemessenen Prüfungssicherheit zu gelangen.
Was Prüfung in der THG-Berichterstattung bedeutet
Im Bereich Nachhaltigkeit bezieht sich ?Prüfung“ auf eine formelle, unabh?ngige ?berprüfung des Prüfungsgegenstands (z. B. Ihres Emissionsinventars) durch eine qualifizierte Partei. Ziel des Prüfers ist es, eine schriftliche Schlussfolgerung darüber abzugeben, ob der Prüfungsgegenstand in allen wesentlichen Belangen gem?? den von Ihnen angewandten Kriterien erstellt wurde.
Einige wichtige Unterscheidungen, die es zu verstehen gilt:
- Sicherheitsniveau der Prüfung:
- Begrenzte Sicherheit (vergleichbar mit einer prüferischen Durchsicht) bietet ein moderates Ma? an Vertrauen. Der Prüfer führt Befragungen und analytische Verfahren durch, die weniger umfangreiche Nachweise erfordern.
- Angemessene Sicherheit (vergleichbar mit einer Prüfung) bietet ein h?heres Ma? an Vertrauen. Sie erfordert strengere Verfahren, einschlie?lich der Prüfung interner Kontrollen, der Validierung von Quelldokumenten und der Bewertung von Risiken wesentlicher Falschdarstellungen.
- Prüfungsgegenstand und Kriterien:
Ihr Emissionsinventar ist der Prüfungsgegenstand; die Kriterien sind Ihr gew?hlter Standard (z. B. der GHG Protocol Corporate Standard, die Scope 2 Guidance, der Scope 3 Standard). Zum Beispiel bietet das GHG Protocol bietet Transparenz und Struktur für Scope 1, 2 und 3 Klassifizierung. - Prüfungsdienstleister & Standards:
Die Prüfung von THG-Emissionen kann internationalen Standards folgen, wie zum Beispiel (Prüfungsauftr?ge für Treibhausgasbilanzen) oder nationalen Prüfungsstandards (z.B., ).
Warum es wichtig ist
?ber die Erfüllung von Stakeholder-Anforderungen hinaus spiegelt die Prüfungsbereitschaft die Prozessreife wider: Rückverfolgbarkeit, Kontrolle und Governance. Sie reduziert das Risiko von Reputations- oder Regulierungsrisiken. Zudem hilft sie Unternehmen, ihr Berichtsprogramm als Management-Asset zu nutzen und nicht nur als Compliance-Ergebnis.
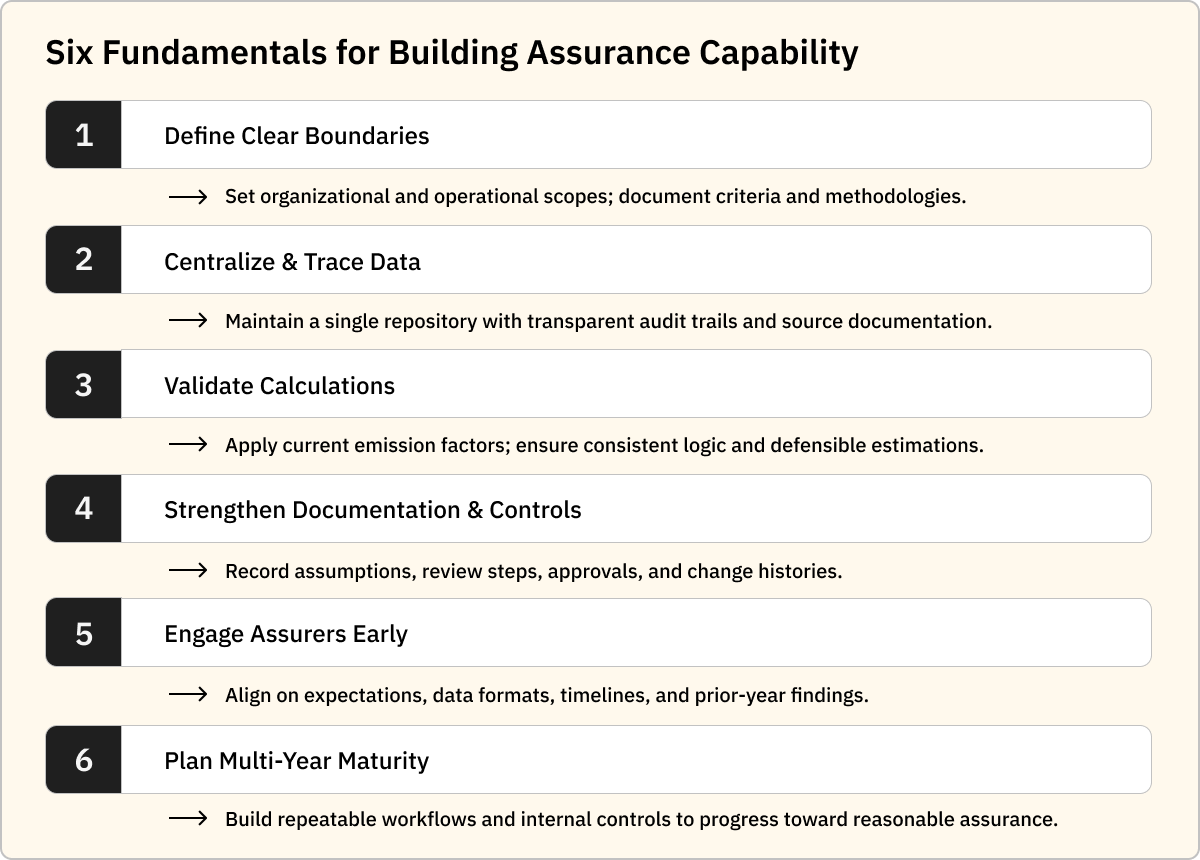
Ein Sechs-Schritte-Fahrplan zur Prüfungsbereitschaft
Der ?bergang zu einer effektiven Prüfung beginnt mit grundlegenden F?higkeiten. Auch wenn der Weg jedes Unternehmens unterschiedlich ist, weisen Unternehmen, die bei der Prüfungsprüfung gut abschneiden, oft ?hnliche Merkmale auf:
1. Einen klaren Abgrenzungs- und Methodikrahmen festlegen
Bevor die Datenerfassung beginnt, muss Ihr Unternehmen Folgendes definieren:
- Organisatorische Abgrenzung: Welche Einheiten, Gesch?ftsbereiche oder Rechtsstrukturen sind enthalten? Verwenden Sie die Kontroll-, Eigenkapital- oder operative Konsolidierung??
- Operative Abgrenzung und Scope-Definitionen: Welche Emissionsarten erfassen Sie (Scope 1, Scope 2, Scope 3)? Sind geleaste Verm?genswerte, Gesch?ftsreisen usw. enthalten?
- Methodendokumentation: Dokumentieren Sie für jede Emissionskategorie, die Sie übernehmen oder sch?tzen, die Methodik, Emissionsfaktoren, Annahmen, Ausschlüsse und wie die Abgrenzungsentscheidungen getroffen wurden. Dies wird von Prüfern oft als ?Ausgangspunkt“ bezeichnet.
- Kriterien für Sch?tzung und Ausschlüsse: Wo Sch?tzungen oder Ausschlüsse vorgenommen werden, muss die Begründung dokumentiert und nachvollziehbar sein.
Unternehmen, die bei Prüfungen Schwierigkeiten haben, weisen oft schwache oder unvollst?ndige Begründungen für Abgrenzungen/Methoden auf, was zu Prüferanfragen und Verz?gerungen führt. Prüfer beginnen in der Regel mit den ?Eckpfeilern“ Ihres Inventars (der Abgrenzung und Methodik), bevor sie sich den Berechnungen widmen.
2. Aufbau nachvollziehbarer, zentralisierter Aktivit?tsdaten
Daten sind bei der Prüfung nur dann hilfreich, wenn sie nachvollziehbar sind. Das bedeutet:
- Einheitliches Repository: Alle Aktivit?tsdaten befinden sich in einer kontrollierten Umgebung – idealerweise einer Plattform oder einem kontrollierten Tabellenkalkulationssystem.
- Strukturiertes Dateisystem: Prüfer sch?tzen Konsistenz. Die Verwendung eines standardisierten Vier-Dateien-Musters über alle Kategorien hinweg (Rohdaten → bereinigt → Upload-Vorlage → finales Hauptbuch) kann die Prüferprüfung erheblich erleichtern.
- Quelldokumentation, die mit Datenpunkten verknüpft ist: Zum Beispiel sollten Rechnungen, Verbrauchsberichte und Z?hlerst?nde mit den gemeldeten Aktivit?tsdaten durch eine klare Zuordnung verknüpft sein.
- Versionskontrolle und ?nderungsverlauf: Prüfer suchen nach Belegen dafür, wie Daten ge?ndert wurden, wie Korrekturen vorgenommen wurden und wie Abstimmungen durchgeführt wurden.
- Automatisierte Prüfungen und Plausibilit?tsprüfungen: Obwohl nicht zwingend erforderlich, erhalten Unternehmen mit automatisierter Datenvalidierung (Einheitenumrechnungen, Anomalieerkennung) tendenziell weniger Prüferfragen.
Kurz gesagt: Wenn Sie bei Ihren gr??ten Datenpositionen nicht beantworten k?nnen, ?Woher stammt diese Zahl?“ und ?Wie wurde sie abgeleitet?“, werden Prüfer wahrscheinlich genauer nachhaken wollen.
3. Sicherstellen, dass Berechnungen und Emissionsfaktoren verifiziert sind
Daten ohne korrekte Berechnungen stellen ein h?ufiges Risiko dar. Zu den Schlüsselbereichen, die h?ufig zu Prüferfeststellungen führen, geh?ren:
- Veraltete Emissionsfaktoren: Die Verwendung veralteter Faktoren kann das Risiko von Fehlern erh?hen.
- Einheitenumrechnung oder inkonsistente Einheiten: Nichtübereinstimmungen zwischen Quell- und Berichtseinheiten sind h?ufige Prüfungsindikatoren.
- Nichtübereinstimmung zwischen Rechnungen/Verbrauch und gemeldeten Daten: Prüfer m?chten sehen, dass der Verbrauch mit Rechnungen oder Unterz?hlern übereinstimmt.
- Sch?tzlogik nicht dokumentiert: Sch?tzungen sind akzeptabel, aber die Methode muss dokumentiert, Annahmen offengelegt und auf Plausibilit?t geprüft werden. Sch?tzungen sind kein Ausschlusskriterium, unerkl?rte Sch?tzungen jedoch schon.
- Konsistenz der Methodik von Jahr zu Jahr: ?nderungen im Vorgehen müssen dokumentiert und begründet werden.
4. Robuste Dokumentation und internes Kontrollsystem pflegen
Dokumentation ist wohl der wichtigste Faktor, der unkomplizierte von problematischen Prüfungen unterscheidet. Unternehmen, die für eine Prüfung bereit sind, verfügen typischerweise über:
- Einen formalen THG- Inventarmanagementplan oder Methodikhandbuch.
- Dokumentation für jede Datenquelle: was sie ist, wem sie geh?rt und wie oft sie aktualisiert wird.
- Dokumentation von Annahmen, Sch?tzungen, Ausschlüssen: warum sie verwendet wurden und wer sie genehmigt hat.
- Interne Prüfverfahren und Freigabeprotokolle: Wer die Daten wann geprüft und welche Feststellungen behoben wurden.
- Audit-Trails: Nachweise von Abstimmungen, Anpassungen und Versionierungen.
- ?nderungskontrollprotokolle: Wann die Methodik ge?ndert wurde, wann Daten neu ausgewiesen wurden und wie Daten aus dem Vorjahr behandelt wurden.
Wenn die Dokumentation gut strukturiert ist, verkürzt sich die Prüfungsdauer erheblich und die Kostenbeteiligung sinkt tendenziell. Ist die Dokumentation schwach, vervielfacht sich der Austausch, was die Prüfung m?glicherweise zu einem Gro?projekt statt zu einer unkomplizierten ?berprüfung macht.
Darüber hinaus demonstriert die Ausrichtung Ihres internen Kontrollumfelds an dem in Finanzprüfungen verwendeten Rahmenwerk (zum Beispiel durch die Verwendung des COSO Internal Control – Integrated Framework Struktur) demonstriert Reife und kann die Skepsis des Prüfers reduzieren.
5. Binden Sie Ihren Prüfungsdienstleister frühzeitig ein
Viele Unternehmen betrachten die Prüfung als letzten Schritt, etwas, das geschieht nachdem die Daten zusammengestellt wurden. Das kann vermeidbare Risiken schaffen. Stattdessen sollten Sie:
- Beginnen Sie vorl?ufige Gespr?che 2-3 Monate vor der Einreichung Ihres Inventars.
- Nutzen Sie Ihren Prüfungsdienstleister als Partner bei der Vorbereitung, nicht nur als Prüfer. Teilen Sie Ihre Dateistruktur, den Methodikentwurf, die wichtigsten Datenflüsse und bitten Sie um Feedback. Ein Treffen mit Ihrem Prüfer, bevor eine einzige Datei fertig ist, kann Ihnen Wochen des Hin und Her ersparen.
- Vereinbaren Sie Einreichungsformate, Zugriffsmethoden (Plattform-Login, Tabellenkalkulationen, Portal), Zeitplan und Lieferobjekte.
- ?berprüfen Sie die Prüfungsfeststellungen des Vorjahres (falls vorhanden) und stellen Sie sicher, dass Korrekturma?nahmen in Ihren Prozess integriert sind.
- Legen Sie Ihren Zeitplan fest: Sobald der Prüfer mit den Verfahren beginnt, kann es 8–12 Wochen (je nach Komplexit?t und Reifegrad) vom Start bis zum Abschluss dauern.
Durch die frühzeitige strukturelle Einbindung des Prüfers reduzieren Sie ?berraschungen und stellen sicher, dass der Prüfungsprozess effizient und nicht st?rend ist.
6. Erstellen Sie eine mehrj?hrige Verbesserungs-Roadmap auf dem Weg zu einer angemessenen Sicherheit
W?hrend die meisten Unternehmen mit einer begrenzten Prüfung beginnen, weist die Entwicklung zunehmend auf die n?chste Prüfungsstufe hin: die angemessene Sicherheit. Um sich darauf vorzubereiten:
- St?rken Sie die internen Kontrollen für ESG-Daten, genau wie bei der Finanzberichterstattung.
- Formalisieren Sie wiederholbare Arbeitsabl?ufe: Datenerfassung, -prüfung, -freigabe und -archivierung.
- Verbessern Sie die Datenarchitektur und Prüfbarkeit: Systeme, die ?nderungen protokollieren, die Herkunft nachweisen und Abstimmungen unterstützen.
- Erweitern Sie die Dokumentation der Kontrollen: wer verantwortlich ist, welche Prüfungen durchgeführt werden und wie Ausnahmen behandelt werden.
- Bereiten Sie sich auf tiefgreifendere Prüfungen vor: Angemessene Sicherheit bedeutet, dass Prüfer zugrunde liegende Aufzeichnungen stichprobenartig prüfen und detaillierte Tests durchführen werden, nicht nur eine analytische ?berprüfung.?
- Beobachten Sie sich entwickelnde Prüfungsstandards und -rahmenwerke, wie die neue Leitlinie von .
Der frühzeitige Aufbau dieser Reifegrad-Roadmap tr?gt dazu bei, dass Ihr Prüfungs?kosystem skalierbar und widerstandsf?hig ist, damit Sie nicht in Panik geraten, wenn tiefgreifendere Prüfungen erwartet werden.
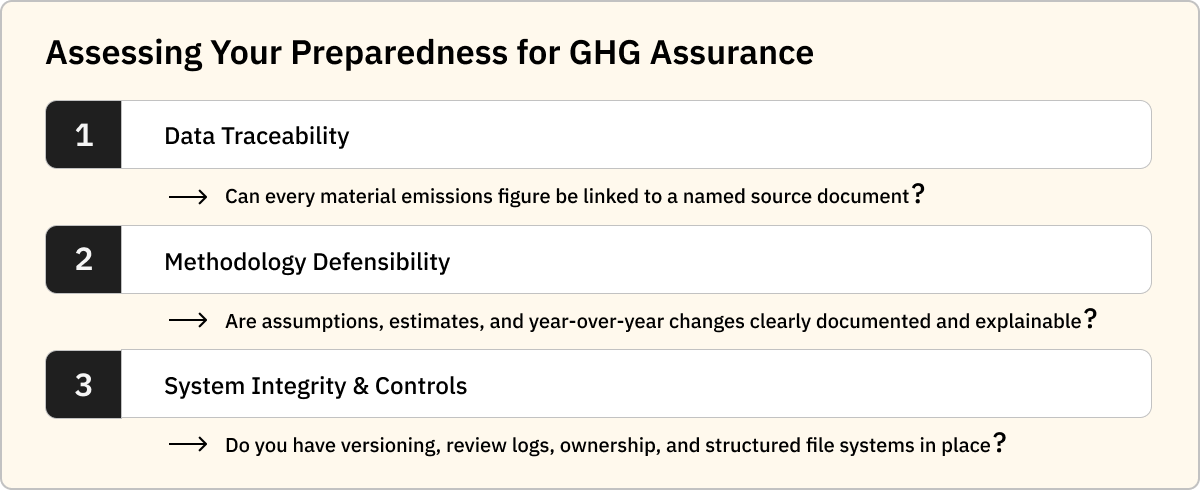
Drei Fragen zur Beurteilung der ?ausreichenden Bereitschaft“ für die Prüfung
Jede Organisation fragt sich: Woher wissen wir, wann wir für die Prüfung bereit sind? Da Perfektion weder erforderlich noch realistisch ist, liegt der Schlüssel in der Verteidigungsf?higkeit.
Fragen Sie sich:
- Kann ich jede wesentliche Emissionszahl auf ein benanntes Quelldokument (Rechnung, Z?hlerstand, Vertrag) zurückführen?
- Kann ich die Methodik, Annahmen und ?nderungen gegenüber dem Vorjahr erl?utern und entsprechende Belege vorlegen?
- Verfüge ich über strukturierte Dateisysteme, Versionskontrolle, Prüfprotokolle und Freigaben, die die Datenintegrit?t und -verantwortung belegen?
Wenn Sie diese Fragen mit ?Ja“ beantworten k?nnen, sind Sie wahrscheinlich gut aufgestellt, um einen Prüfungsdienstleister einzuladen und die Prüfung souver?n durchzuführen. Sollten Ihnen noch wichtige Dokumente fehlen, z?gern Sie nicht. Schlie?en Sie die fehlende Lücke jetzt, anstatt mitten in der Prüfung umzuschwenken.
Aufbau eines widerstandsf?higen Rahmenwerks für eine zuverl?ssige Offenlegung
Die Prüfungsvorbereitung sollte als strategisches Programm behandelt werden. W?hrend sich viele Organisationen auf den Abgabetermin der Prüfung konzentrieren, ist die eigentliche Arbeit subtiler: der Aufbau nachvollziehbarer Datensysteme, verteidigungsf?higer Methodologien, strenger Kontrollen und einer soliden Dokumentation.
Indem Sie Ihre Abgrenzungen abstimmen, Ihre Daten zentralisieren, Ihre Berechnungen überprüfen, umfassend dokumentieren, frühzeitig mit Ihrem Prüfpartner zusammenarbeiten und einen mehrj?hrigen Reifegradpfad festlegen, k?nnen Sie die Prüfung von einer ?Belastung“ in ein Differenzierungsmerkmal verwandeln. Ein Prozess, der Reife widerspiegelt, das Vertrauen der Stakeholder st?rkt und Ihre Dekarbonisierungsagenda unterstützt.




