


En 2025, le Mexique est devenu le premier pays d'Amérique du Nord à rendre obligatoires les normes de publication d'informations sur la durabilité alignées sur l'ISSB. Les exigences IFRS S1 et S2 font désormais partie des dispositions générales sur les valeurs mobilières du pays, connues sous le nom de CUE, et s'appliquent aux émetteurs d'actions, de dettes et d'autres titres supervisés par la Commission nationale bancaire et des valeurs mobilières (CNBV) du Mexique, avec un début de reporting en 2026 basé sur les données de 2025.
Avec l'adoption de normes obligatoires alignées sur l'International Sustainability Standards Board (ISSB), le Mexique s'est résolument placé à l'avant-garde de la publication d'informations climatiques en Amérique du Nord. Il rejoint un groupe croissant de juridictions à travers le monde qui s'alignent sur le cadre et le langage de reporting communs de l'ISSB, dans le but d'accro?tre la transparence sur les risques financiers auxquels les entreprises sont confrontées en raison du changement climatique et des enjeux de durabilité.?
Dans cet article, nous examinerons en profondeur les normes ISSB du Mexique : ce qu'elles exigent, pourquoi elles ont été adoptées et comment les entreprises peuvent se préparer au reporting.??
Contexte : Que sont les normes ISSB ??
Deux normes, IFRS S1 et IFRS S2, ont été con?ues pour créer une base de référence mondiale pour la publication d'informations climatiques.
En 2021, l'International Sustainability Standards Board (ISSB) a publié deux normes visant à harmoniser les directives fragmentées en matière de durabilité et à créer une base de référence mondiale pour le reporting : Exigences générales pour la publication d'informations financières liées à la durabilité (IFRS S1) et Informations à fournir sur le climat (IFRS S2). ? ce jour, plus de dans le monde ont partiellement ou totalement intégré les normes ISSB dans leurs réglementations.?
L'ISSB a élaboré ces normes sur la base créée par la Task Force on Climate-Related Financial Disclosures (TCFD), qui a fa?onné les pratiques et les réglementations en matière de reporting climatique au cours de la dernière décennie. Les normes IFRS S1 et S2 s'appuient sur d'autres cadres reconnus, notamment ceux du Climate Disclosure Standards Board (CDSB) et du Sustainability Accounting Standards Board (SASB). Elles offrent également aux entreprises la possibilité d'intégrer des informations basées sur les European Sustainability Reporting Standards (ESRSs) et la Global Reporting Initiative (GRI), dans la mesure où ces informations sont con?ues pour répondre aux besoins des investisseurs.
L'ISSB est un organisme de normalisation indépendant qui n'impose aucune exigence à une juridiction ou à une entreprise. Ses normes sont con?ues pour servir les marchés et fournir une structure permettant des réglementations cohérentes et comparables au-delà des frontières. Cependant, un nombre croissant de juridictions, dont le Mexique, intègrent les normes IFRS S1 et S2 dans leurs réglementations obligatoires en matière d'information financière.?

Pourquoi le Mexique a-t-il adopté les normes de l'ISSB ??
L'alignement établit une base de référence pour aider les entreprises à répondre aux attentes mondiales.
La mise en ?uvre des exigences de l'ISSB par le Mexique s'inscrit dans une tendance mondiale. Face à la demande croissante des investisseurs pour des informations sur la durabilité cohérentes et utiles à la prise de décision, les pays du monde entier adoptent des normes de reporting alignées sur l'ISSB, qu'elles soient volontaires ou obligatoires. Plusieurs facteurs expliquent l'adoption par le Mexique des normes IFRS S1 et IFRS S2 :
- Transparence accrue et accès aux capitaux mondiaux. Les investisseurs exigent de plus en plus des informations sur la durabilité qui soient fiables, transparentes et comparables. Les normes IFRS S1 et S2 offrent une base de référence mondiale pour la comparabilité, et l'adoption de ces normes aide les entreprises mexicaines à attirer des investissements internationaux.?
- ?volution des attentes en matière de reporting de durabilité. L'adoption des normes de l'ISSB par le Mexique reflète une évolution mondiale : on délaisse le reporting ESG narratif et généralisé au profit de publications structurées sur les risques de durabilité, étayées par des données et liées aux rapports financiers.??
- Stratégie nationale de transition. Le Mexique s'est , avec des réductions importantes d'émissions d'ici 2035. L'identification, la gestion et la divulgation des risques et opportunités climatiques des entreprises jouent un r?le essentiel dans l'atteinte des objectifs de décarbonation.??
- Viser une divergence minimale par rapport à la base de référence mondiale. En adoptant pleinement les normes IFRS S1 et S2, le Mexique réduit la complexité pour les entreprises qui opèrent à l'international ou qui doivent se conformer aux exigences de plusieurs juridictions. Le respect de cette base de référence mondiale évite également au Mexique de se retrouver en marge avec des règles de divulgation uniques que les investisseurs devraient apprendre à ma?triser.?
Quelles sont les exigences des normes de durabilité du Mexique ??
Les entreprises doivent déposer des rapports de durabilité annuels.?
En janvier 2025, la Commission nationale bancaire et des valeurs mobilières (CNBV) du Mexique a publié des modifications à ses dispositions générales sur les valeurs mobilières (connues sous le nom de Circular Unica de Emisoras, ou CUE), stipulant que les émetteurs de titres conformément aux normes de l'ISSB.?
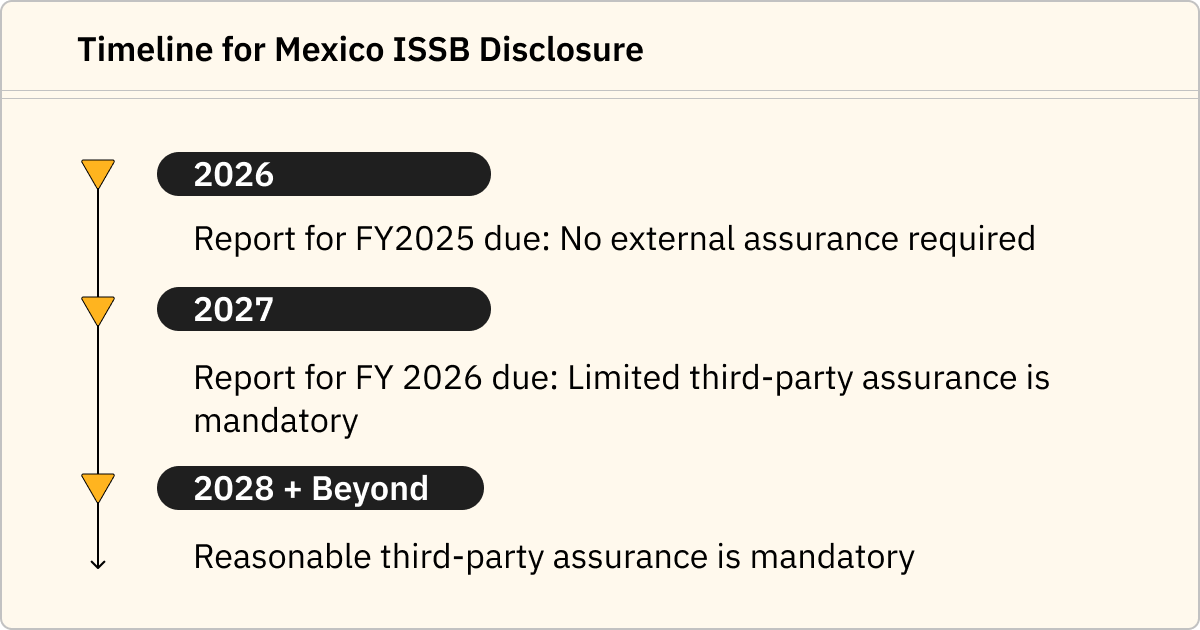
Les entreprises soumises aux dispositions du CUE devront déposer des rapports de durabilité annuels distincts, alignés sur les normes de l'ISSB, en complément de leurs états financiers, à partir de 2026. Les exigences en matière d'assurance seront introduites progressivement : aucune assurance n'est requise en 2026, suivie d'une assurance limitée en 2027, puis d'une assurance raisonnable en 2028.?
Que signifie l'application des normes IFRS S1 et S2 ??
Le Mexique a pleinement intégré les normes IFRS S1 et IFRS S2, ce qui signifie que les émetteurs soumis à ces réglementations doivent inclure les informations suivantes dans leurs rapports de durabilité annuels :?
IFRS S1 (Exigences générales)?
- Gouvernance des risques et opportunités liés à la durabilité
- Stratégie et impact des enjeux de durabilité sur le modèle économique, la stratégie et la prise de décision
- Processus de gestion des risques pour identifier, évaluer et gérer les risques liés à la durabilité
- Indicateurs et objectifs utilisés pour suivre et gérer les risques et opportunités liés à la durabilité
- Accent renforcé sur la matérialité financière et la cohérence avec les états financiers et la planification de l'entreprise
IFRS S2 (Informations à fournir sur le climat)?
- Gouvernance, stratégie, gestion des risques et indicateurs/objectifs spécifiques au climat
- Risques et opportunités liés au climat (transition et physiques)
- ?missions (Scopes 1, 2 et 3)
- Objectifs, plans de transition et performance par rapport à ces objectifs
- Analyse de scénarios et résilience climatique (le cas échéant)
Qui est soumis aux normes de durabilité du Mexique ??
Les émetteurs nationaux et étrangers doivent s'y conformer, mais les institutions financières en sont actuellement exemptées.?
Les exigences mexicaines en matière de reporting de durabilité s'appliquent aux émetteurs d'actions, de titres de créance et d'autres valeurs mobilières supervisés par la Commission nationale bancaire et des valeurs mobilières (CNBV), ce qui représente environ de l'indice boursier principal du Mexique.?
La réglementation s'applique également aux émetteurs étrangers, qui ont la possibilité de se conformer aux normes de leur propre pays, à condition de fournir une documentation démontrant l'équivalence du cadre de leur juridiction avec les normes IFRS S1 et S2.?
Bien que les institutions financières ne soient pas encore soumises aux dispositions de l'ISSB, les régulateurs bancaires et boursiers sont en train de déterminer comment établir des exigences de divulgation équivalentes pour ces entités.?
Les entités sans obligation de rendre compte au public ne sont pas soumises aux réglementations CUE. Toutefois, l'organisme de normalisation national du Mexique, le CINIF, a publié deux normes distinctes d'information sur la durabilité destinées aux entreprises privées. , qui intègrent des éléments clés de l'ISSB, s'appliquent aux entités d'intérêt non public qui publient des états financiers conformément aux Normes d'information financière (NIF) du Mexique.?
Quel est le calendrier de divulgation ??
Les rapports sont attendus en 2026 sur la base des données de 2025.
La réglementation mexicaine sur l'ISSB est entrée en vigueur le 29 janvier 2025. Elle impose à tous les émetteurs (à l'exception des institutions financières, des ?tats et des municipalités) de produire des informations financières liées à la durabilité à partir de 2026, en utilisant les données de l'exercice 2025. Les exigences en matière d'assurance seront introduites progressivement : aucune assurance n'est requise la première année. La deuxième année, les entreprises devront obtenir une assurance limitée, suivie d'une assurance raisonnable à partir de la troisième année.?
Comment les entreprises peuvent-elles se préparer au reporting ISSB au Mexique ?
Une base solide de gestion des données facilitera la divulgation.
Si vous êtes soumis aux exigences ISSB du Mexique, vous devrez publier votre première divulgation en 2026 et obtenir une assurance limitée en 2027. Vous pouvez suivre les étapes ci-dessous pour rationaliser le processus et renforcer la fiabilité de votre reporting.?
1. Réaliser une analyse des écarts?
Commencez par effectuer une évaluation structurée des écarts. Identifiez les rapports annuels, les rapports CDPou tout autre document dans lequel vous avez déjà divulgué des risques et opportunités liés à la durabilité, puis faites correspondre ces informations aux exigences des normes IFRS S1 et S2. Documentez les incohérences et les domaines où des données mesurables font encore défaut, notamment en ce qui concerne le reporting des émissions.?
2. ?tablir une base pour une gestion des données fiable et robuste?
Pour répondre aux nouvelles exigences élevées du Mexique en matière de précision et de transparence des données, vous devrez concevoir des processus de gestion des données rigoureux. Commencez par définir clairement la responsabilité des données au sein des équipes (par exemple, durabilité, achats, finance, RH). Sélectionnez des logiciels et des outils de gestion de données pour soutenir un reporting précis et efficace. Vérifiez la cohérence de vos méthodologies de calcul des émissions.?
3. Intégrer les risques climatiques à la stratégie et à la planification?
Identifiez les risques et opportunités liés au climat susceptibles d'affecter raisonnablement votre performance financière, votre situation ou vos perspectives d'avenir. Alignez vos évaluations des risques sur vos processus existants de gestion des risques d'entreprise et de planification financière.
4. ?tablir une gouvernance, des contr?les et une documentation
Avec l'adoption des normes ISSB, les informations sur la durabilité font l'objet d'un examen accru et les exigences en matière d'assurance entreront en vigueur l'année prochaine. Il est important de commencer à formaliser les contr?les internes. Commencez par définir clairement les r?les et responsabilités en matière de collecte, de révision et d'approbation des données. Documentez les méthodologies utilisées pour le calcul des émissions et préparez-vous aux audits (au Mexique, une assurance limitée est requise à partir de 2027, évoluant vers une assurance raisonnable en 2028 et au-delà).?
5. ?laborer un plan pour améliorer la qualité des données
Créez une feuille de route pluriannuelle qui renforce progressivement la qualité et l'étendue des données. Votre feuille de route doit donner la priorité aux domaines de divulgation à fort impact (par exemple, les émissions, la gouvernance, les risques climatiques matériels) et vous préparer à l'évolution rapide des directives réglementaires et des exigences des investisseurs.?
Se préparer à la divulgation d'informations climatiques alignées sur l'ISSB au Mexique
Avec l'adoption des normes obligatoires de l'ISSB, le Mexique s'est placé à la pointe de la divulgation d'informations climatiques en Amérique du Nord. Les entreprises soumises aux exigences mexicaines commenceront à publier leurs rapports en 2026, sur la base des informations de 2025. En mettant en place dès le départ des systèmes fiables de collecte et de calcul des données, les entreprises au Mexique peuvent faciliter la transition vers le reporting obligatoire, répondre aux attentes des parties prenantes et jeter les bases de la conformité aux futures réglementations.?
Découvrez comment 91抖阴 peut vous aider à vous préparer à la divulgation d'informations climatiques au Mexique.?
FAQ
Quelles normes ISSB le cadre mexicain adopte-t-il ??
La norme IFRS S1 sur les exigences générales pour la divulgation d'informations financières liées à la durabilité, la norme IFRS S2 sur les divulgations liées au climat, ainsi que toutes les futures normes ISSB.?
Quelles informations les entreprises doivent-elles divulguer ??
Les entités concernées doivent rendre compte des risques et opportunités liés à la durabilité qui pourraient raisonnablement affecter les flux de trésorerie, l'accès au financement ou le co?t du capital à court, moyen ou long terme.?
Comment le Mexique compte-t-il utiliser les informations divulguées ??
Les informations incluses dans les divulgations sont destinées aux investisseurs actuels et potentiels, aux prêteurs et aux autres créanciers.?
Le Mexique exige-t-il des divulgations liées à la durabilité dans le cadre des rapports financiers généraux ??
En vertu de la loi, les organisations doivent inclure les informations décrites dans les normes IFRS S1 et IFRS S2 dans un rapport annuel de durabilité distinct. Les entreprises doivent publier leurs divulgations en matière de durabilité en même temps que leurs états financiers correspondants (sous réserve de mesures transitoires pour la première période de reporting).?
Les normes s'appliquent-elles aux entreprises étrangères ??
Tous les émetteurs étrangers doivent se conformer aux normes ISSB pour leurs divulgations. ou les normes applicables dans leur juridiction d'origine. S'ils choisissent de suivre leurs normes nationales, ils doivent expliquer dans leur déclaration l'interopérabilité ou l'équivalence de ces normes avec celles de l'ISSB.?
Les institutions financières doivent-elles publier des informations conformément aux normes de l'ISSB ??
Les institutions financières ne sont pas encore soumises à ces normes, mais les autorités mexicaines de réglementation bancaire et boursière évaluent actuellement la manière d'établir des exigences équivalentes pour ces entités.?
Les entreprises privées sont-elles soumises aux normes de durabilité du Mexique ??
Non, les normes de l'ISSB dans le CUE s'appliquent uniquement aux entités ayant une obligation de rendre des comptes au public. Toutefois, le Consejo Mexicano de Normas de Información Financiera (CINIF) a publié un ensemble de normes locales, appelées NIS A-1 et NIS B-1, qui s'appliquent aux entités sans intérêt public publiant des états financiers conformément aux normes d'information financière (NIF).?




