


En février 2026, la Corée a publié des normes de publication d'informations alignées sur l'ISSB, accompagnées d'une feuille de route pour leur mise en ?uvre. Selon les Korean Sustainability Disclosure Standards (KSDS), les plus grandes entreprises cotées au Korea Composite Stock Price Index (KOSPI) — celles dont les actifs consolidés dépassent 30 000 milliards de KRW (environ 20,4 milliards USD) — devront commencer à déclarer leurs émissions de scope 1 et 2 en 2028. La phase suivante concernera les entreprises dont les actifs dépassent 10 000 milliards de KRW (environ 6,8 milliards USD), qui devront commencer à déclarer en 2029. Le reporting du scope 3 a été reporté de trois ans.?
?
La Corée a rejoint la vague mondiale de juridictions adoptant des normes de publication d'informations climatiques alignées sur l'ISSB. Les exigent que les entreprises rendent compte de leur gouvernance, de leur stratégie, de leur gestion des risques et de leurs indicateurs liés au climat, y compris les émissions, dès 2028.?
Vous trouverez ci-dessous un aper?u des normes coréennes et des mesures que les entreprises peuvent prendre pour se préparer à la conformité.?
Contexte : Que sont les normes ISSB ?
Deux normes, IFRS S1 et IFRS S2, fournissent une base de référence mondiale pour la publication d'informations climatiques.
Les normes coréennes de publication d'informations sur la durabilité s'alignent sur les normes largement reconnues de l' . L'ISSB a été créé en 2021 par l'International Financial Reporting Standards Foundation (IFRS), dans le but d'établir une base de référence mondiale pour le reporting de durabilité. L'ISSB a publié deux normes fondamentales : , qui ont fa?onné les réglementations en matière de reporting environnemental dans le monde entier. ? ce jour, ont intégré partiellement ou totalement les normes ISSB, ou sont en train de le faire.
L'ISSB a élaboré les normes IFRS S1 et S2 sur la base des travaux de la Task Force on Climate-Related Financial Disclosures (TCFD). Ces normes s'appuient également sur les cadres du Climate Disclosure Standards Board (CDSB) et du Sustainability Accounting Standards Board (SASB).?
Bien que l'ISSB ait influencé les politiques de dizaines de pays, il s'agit d'un organisme normalisateur indépendant et non d'une autorité de régulation. L'organisation n'impose aucune obligation de reporting à une juridiction ou à une entreprise. Ses normes sont con?ues pour fournir une structure permettant des réglementations cohérentes et comparables au-delà des frontières.?
Quelles sont les normes coréennes de publication d'informations sur la durabilité (KSDS) ?
Les normes KSDS suivent de près les normes IFRS S1 et S2.
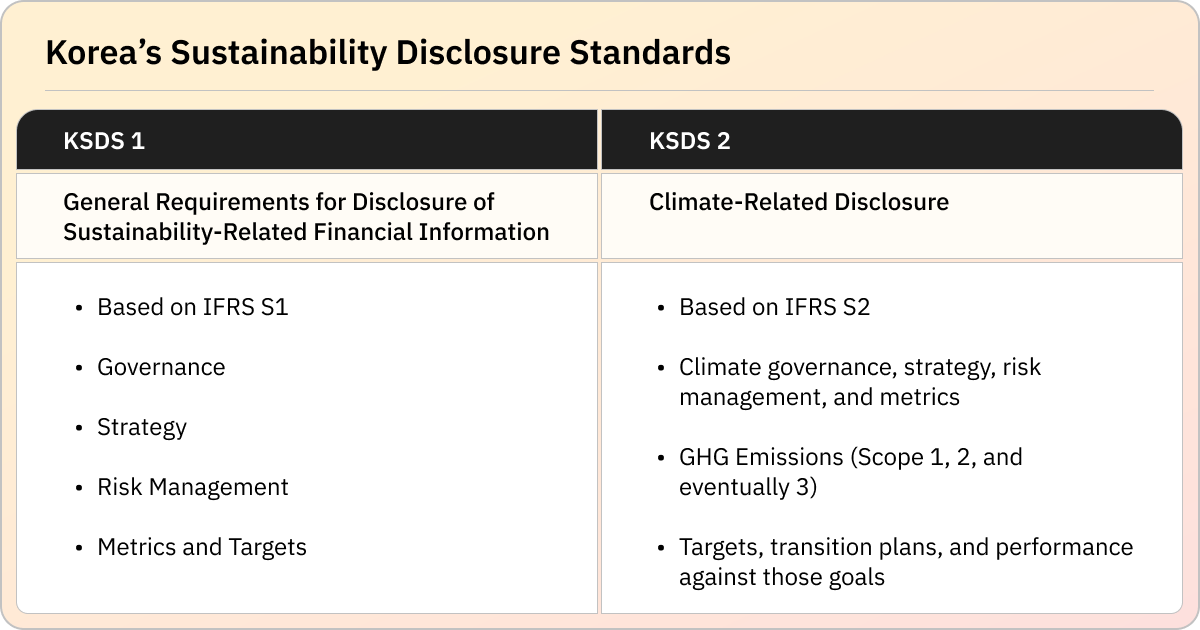
Le 26 février 2026, lela version approuvée des . Ce cadre se compose de deux normes :?
KSDS 1 : Exigences générales pour la publication d'informations financières liées à la durabilité
Cette norme est basée sur l'IFRS S1 (Exigences générales) et impose un reporting sur :?
- La gouvernance des risques et opportunités liés à la durabilité
- L'impact des enjeux de durabilité sur le modèle économique, la stratégie et la prise de décision
- Les processus de gestion des risques pour identifier, évaluer et gérer les risques liés à la durabilité
- Les indicateurs et objectifs utilisés pour suivre et gérer les risques et opportunités liés à la durabilité
KSDS 2 : Publication d'informations liées au climat
La seconde norme est basée sur l'IFRS S2 (Informations liées au climat) et couvre le reporting sur :?
- La gouvernance, la stratégie, la gestion des risques et les indicateurs/objectifs spécifiques au climat
- Risques et opportunités liés au climat (risques de transition et risques physiques)
- ?missions de gaz à effet de serre (scopes 1, 2 et 3)
- Objectifs, plans de transition et performance par rapport à ces objectifs
Les normes KSDS 1 et KSDS 2 ont vocation à être appliquées de manière obligatoire. Jusqu'à l'entrée en vigueur des exigences obligatoires, les entités peuvent appliquer volontairement ces normes dès le début de l'exercice comptable au cours duquel elles sont publiées.
Abandonné - KSDS 101 : Informations supplémentaires alignées sur les objectifs politiques
Les projets de normes KSDS initiaux de 2024 incluaient une troisième norme, la KSDS 101, qui aurait porté sur des informations supplémentaires liées à la durabilité requises par les lois nationales ou visant à répondre aux objectifs de politique de durabilité spécifiques à la Corée. Cependant, le KSSB a décidé de ne pas publier la KSDS 101 dans les normes finales, invoquant des changements dans l'environnement politique gouvernemental et la charge potentielle pour les entreprises.
?
Qu'est-ce que la feuille de route KSDS ??
La FSC coréenne a publié des directives de mise en ?uvre pour ces normes.?
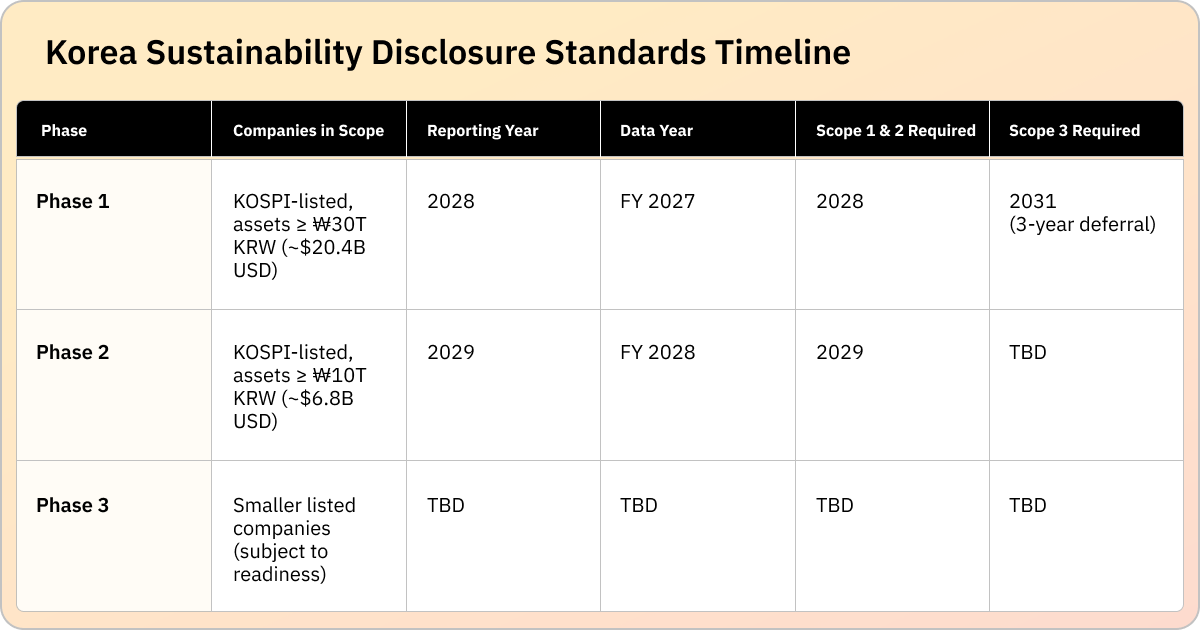
Le 25 février 2026, la Commission des services financiers (FSC) de Corée a publié . Cette feuille de route a été publiée parallèlement aux normes KSDS finalisées et définit un calendrier de mise en ?uvre, avec un début de reporting proposé en 2028 pour les plus grandes entreprises cotées du pays, et un report du reporting du scope 3 pour ce groupe jusqu'en 2031. Un calendrier complet de mise en ?uvre est fourni ci-dessous.?
Qui est soumis aux normes de durabilité coréennes ?
Les exigences s'appliquent d'abord aux plus grandes entreprises cotées au KOSPI et s'étendront progressivement.
Selon la , le reporting de durabilité obligatoire s'appliquera initialement aux entreprises cotées sur l'indice de référence coréen dont les actifs consolidés dépassent 30 000 milliards de wons (~20,4 milliards de dollars US). Il s'agit des plus grandes entreprises de la principale place boursière coréenne.
La feuille de route prévoit d'étendre les exigences aux entreprises cotées au KOSPI dont les actifs dépassent 10 000 milliards de wons (~6,8 milliards de dollars US) un an après la phase initiale. Une extension ultérieure aux entreprises cotées au KOSPI de plus petite taille reste possible, sous réserve de la préparation du marché et des évolutions internationales.
Les destinataires des informations publiées sont les investisseurs, prêteurs et autres créanciers, actuels et potentiels, ce qui est conforme à l'orientation des normes de l'ISSB.
Quel est le calendrier de publication ?
Les premières publications sont attendues en 2028, sur la base des données de 2027.
Selon , les grandes sociétés cotées en bourse (celles dont les actifs dépassent 30 000 milliards de KRW / 20,4 milliards de dollars USD) devront commencer à déclarer leurs émissions de scope 1 et 2 en 2028, en utilisant les données de l'exercice 2027, et celles de scope 3 en 2031. La vague suivante (sociétés cotées en bourse dont les actifs dépassent 10 000 milliards de KRW / 6,8 milliards de dollars USD) commencera à déclarer les scopes 1 et 2 en 2029 sur la base des données de l'exercice 2028, les échéances pour le scope 3 restant à déterminer. Aucune date limite de déclaration obligatoire n'a été fixée pour les petites sociétés cotées. En attendant l'entrée en vigueur des exigences obligatoires, les entreprises peuvent choisir d'appliquer volontairement les KSDS.?
?
?
Quelles sont les caractéristiques clés des normes de durabilité coréennes ?
Les KSDS suivent étroitement le modèle de l'ISSB, avec quelques modifications.
Bien que les KSDS soient directement basées sur les normes IFRS S1 et S2, les normes finalisées incluent quelques modifications notables. Les autorités soulignent que les KSDS ont été con?ues pour refléter la réalité des entreprises en Corée, tout en garantissant l'interopérabilité avec les normes de l'ISSB. ? cette fin, la Corée a rendu certaines exigences facultatives, introduit une exemption de déclaration et prolongé le calendrier de déclaration pour le scope 3. La Corée a indiqué qu'elle renforcerait progressivement son alignement avec l'ISSB, en tenant compte de l'expérience de mise en ?uvre, de la demande des investisseurs et des évolutions internationales.?
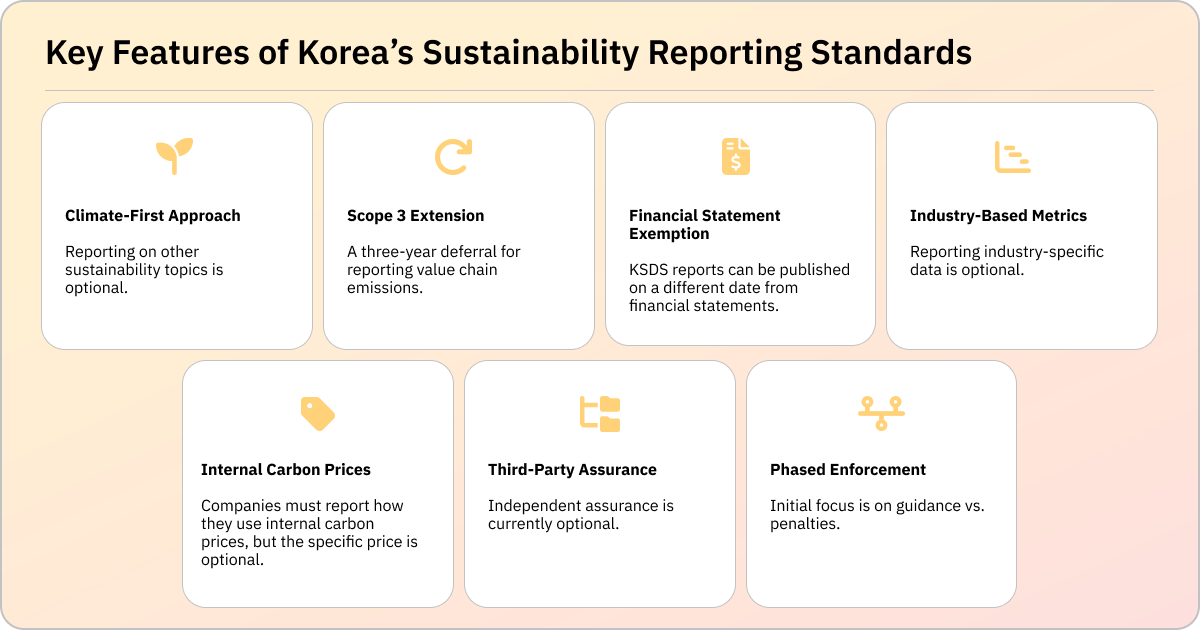
Les caractéristiques clés du cadre actuel de la Corée comprennent :?
Approche axée sur le climat
inclut une mesure transitoire d'un an permettant aux entreprises de se concentrer initialement sur les informations liées au climat avant de rendre compte d'autres risques liés à la durabilité. , faisant des informations liées au climat le seul axe obligatoire des normes. Les informations sur d'autres questions liées à la durabilité sont volontaires dans le cadre actuel, sans calendrier précis pour leur extension. Si les entreprises souhaitent communiquer sur d'autres enjeux de durabilité, elles peuvent le faire conformément à l'annexe E de la norme KSSB 1 ? Exigences de publication pour le contenu principal ?.?
Report de la déclaration du scope 3
Le KSSB a confirmé un report de trois ans pour la déclaration du scope 3, offrant aux entreprises un délai supplémentaire pour mettre en place l'infrastructure nécessaire à la collecte et à la mesure des données sur les émissions de la cha?ne de valeur.
Exemption relative aux états financiers?
La Corée a accordé une dérogation permettant aux entreprises de publier leurs rapports de durabilité à une date différente de celle de leurs états financiers. Les normes de l'ISSB préconisent une publication simultanée.?
Indicateurs sectoriels (facultatifs)?
Selon les normes coréennes, les entreprises peuvent décider volontairement de divulguer des indicateurs sectoriels. Bien que le KSSB reconnaisse l'utilité des données spécifiques à chaque secteur pour les parties prenantes, il en raison de l'absence de normes sectorielles cohérentes. Il a donc rendu ce reporting facultatif. Les autorités détermineront le calendrier de la future obligation de reporting sectoriel après avoir évalué l'évolution des normes internationales du secteur ainsi que l'état de préparation au niveau national.?
Prix interne du carbone (partiellement facultatif)?
La norme KSDS 2 exige que les entreprises divulguent si elles utilisent un prix interne du carbone et comment, mais laisse le choix de divulguer le prix spécifique par tonne métrique d'émissions de GES. Les autorités coréennes détermineront si et quand cette divulgation deviendra obligatoire à l'avenir, en fonction des évolutions internationales et des conditions nationales.
Assurance par un tiers (facultative)
La feuille de route du FSC propose que l'assurance par un tiers soit initialement facultative, son adoption obligatoire devant être envisagée progressivement, en phase avec les tendances mondiales.
Application progressive
Les autorités coréennes ont suggéré une approche progressive de l'application, en mettant l'accent sur l'accompagnement et le soutien plut?t que sur les pénalités ou les sanctions. Selon la proposition, les entreprises seront exemptées de dommages-intérêts civils et de sanctions administratives au cours des deux premières années de reporting obligatoire, sans responsabilité pénale durant cette phase initiale.
?
Pourquoi la Corée adopte-t-elle des normes alignées sur l'ISSB ?
Cet alignement établit une base de référence pour aider les entreprises à répondre aux attentes mondiales.
L'adoption par la Corée de normes alignées sur l'ISSB s'inscrit dans une tendance mondiale plus large d'harmonisation et de comparabilité. Les autorités coréennes soulignent plusieurs facteurs clés à l'origine de leurs lois sur la divulgation :?
- Interopérabilité avec les normes mondiales. Le que les normes nationales devraient être ? conformes aux normes mondiales (telles que les normes ISSB) et interopérables avec les normes de divulgation en matière de durabilité des principales économies, tout en tenant compte des caractéristiques particulières des industries nationales et des conditions d'exploitation des entreprises ?. Le, soulignant que les KSDS ont été con?ues pour ? assurer l'interopérabilité avec les normes IFRS S1 et IFRS S2 ? tout en tenant compte de l'environnement de publication coréen et de la situation pratique des entreprises.
- Réduire la charge pesant sur les entreprises. L'un des est de minimiser les doubles obligations de reporting pour les entreprises coréennes opérant à l'international. En alignant étroitement les normes nationales sur le référentiel de l'ISSB, la FSC vise à réduire la complexité des rapports à travers les différentes juridictions.?
- Soutenir la transition écologique de la Corée. La le cadre de publication des informations sur la durabilité au programme plus large de transition écologique de la Corée, positionnant le reporting obligatoire comme un élément de l'infrastructure de marché liée à la transition plut?t que comme un simple exercice de transparence isolé.
- Participation active à l'élaboration des normes mondiales. La Corée a été reconduite au sein du pour la période 2026-2028, représentée à la fois par la FSC et le KSSB. que cette participation au forum facilitera davantage le partage des préoccupations liées à la mise en ?uvre nationale sur la scène internationale et contribuera à renforcer la cohérence entre les pratiques de reporting nationales et les normes internationales.??
Comment les entreprises peuvent-elles se préparer au reporting KSDS ?
?tablir dès maintenant des bases de données solides simplifiera la publication des informations lorsque les exigences entreront en vigueur.
Si votre entreprise entre dans le champ d'application des exigences de reporting sur la durabilité proposées par la Corée, le reporting obligatoire pourrait s'appliquer dès 2028, et la préparation devrait commencer bien avant cette date. Voici les étapes à suivre pour rationaliser votre reporting KSDS :?
1. ?valuez votre base de reporting actuelle
Commencez par identifier les rapports de durabilité existants, les déclarations CDP ou tout autre document dans lequel vous avez déjà divulgué les risques et opportunités liés au climat. Comparez ces informations avec les exigences des normes KSDS 1 et KSDS 2. Vous devrez documenter les lacunes identifiées, en particulier dans des domaines tels que la mesure des émissions des scopes 1 et 2 et l'analyse de scénarios climatiques.
2. ?tablir les bases d'une gestion de données fiable
? l'instar de la norme IFRS S2, les normes coréennes exigent des données mesurables et auditables, et non de simples descriptions narratives. Il est essentiel de définir dès le départ une responsabilité claire des données au sein des différentes équipes (développement durable, achats, finance, opérations, etc.). Veillez à sélectionner des outils de gestion de données adaptés et à vérifier que les méthodologies de calcul des émissions sont conformes aux normes de comptabilisation des GES reconnues.
3. Intégrer les risques climatiques à la stratégie et à la planification
Identifiez les risques et opportunités liés au climat susceptibles d'affecter raisonnablement la performance financière, la situation ou les perspectives d'avenir de votre entreprise. Assurez-vous d'aligner cette évaluation sur vos processus existants de gestion des risques d'entreprise et de planification financière.
4. Commencer à se préparer au scope 3
Bien que la feuille de route coréenne prévoie un report de trois ans avant que le reporting du scope 3 ne devienne obligatoire, les données relatives à la cha?ne de valeur sont notoirement difficiles à collecter. Les équipes doivent commencer à impliquer leurs fournisseurs et à cartographier les catégories du scope 3 bien à l'avance pour éviter toute précipitation de dernière minute lorsque l'exigence entrera en vigueur.
5. Mettre en place une gouvernance et des contr?les internes
Le reporting obligatoire s'accompagne d'une surveillance accrue. Il est essentiel de définir clairement les r?les et responsabilités en matière de collecte, de révision et d'approbation des données. Assurez-vous de comprendre et de documenter les facteurs d'émission et les méthodologies utilisés pour les calculs, et commencez à vous préparer à l'introduction future d'exigences d'assurance par des tiers.
6. Suivre la finalisation de la feuille de route
Bien que les normes soient définitives, le cadre de mise en ?uvre reste à confirmer. La FSC a mené une consultation publique sur le projet de feuille de route et devrait le finaliser en 2026. Les entreprises doivent continuer à surveiller les pour obtenir des mises à jour sur les entités déclarantes, le calendrier, les canaux de divulgation et les exigences d'assurance.
Préparer le terrain pour un reporting KSDS en toute confiance?
Maintenant que les normes coréennes sont définitives et qu'un plan de mise en ?uvre a été publié, les entreprises concernées devraient avoir une vision claire de ce qu'elles devront déclarer. En commen?ant dès maintenant à mettre en place des systèmes de gestion des données, des structures de gouvernance et des capacités de reporting des émissions, les équipes pourront aborder 2028 avec confiance et préparer le terrain pour s'adapter facilement à l'évolution des exigences au fil du temps.
FAQ
Comment le cadre coréen s'aligne-t-il sur les normes de l'ISSB ?
La est basée sur la norme (Exigences générales en matière de publication d'informations financières liées au développement durable), et est basé sur (Informations à fournir sur le climat). Pour plus d'informations, consultez le.
Qu'est-ce que la KSDS 101 ?
Les projets de normes KSDS initiaux de 2024 incluaient une troisième norme proposée, en plus des KSDS 1 et 2. aurait traité d'informations supplémentaires liées au développement durable, requises par les lois nationales ou visant à répondre aux objectifs de politique de développement durable spécifiques à la Corée. Cependant, le KSSB dans les normes finales, invoquant des changements dans l'environnement politique gouvernemental et la charge potentielle pour les entreprises.
Quelles entreprises sont tenues de publier des rapports ?
Selon la feuille de route proposée, les entreprises cotées au KOSPI dont les actifs consolidés dépassent ?30 000 milliards de KRW/environ 20,4 milliards de dollars US sont tenues de commencer à publier des rapports en 2028 sur la base des données de 2027. Cette obligation devrait s'étendre aux entreprises dont les actifs dépassent ?10 000 milliards de KRW/environ 6,8 milliards de dollars US en 2029, avec une extension potentielle ultérieure aux petites entreprises en fonction de leur état de préparation et des évolutions internationales.
Quand le reporting du Scope 3 deviendra-t-il obligatoire ?
Selon la feuille de route proposée, le reporting obligatoire des émissions du champ d'application 3 de la cha?ne de valeur pour les grandes entreprises est reporté de trois ans par rapport à la date initiale, soit jusqu'en 2031. Cela laisse aux entreprises un délai supplémentaire pour mettre en place l'infrastructure de reporting nécessaire.
Une vérification par un tiers est-elle requise ?
Dans un premier temps, la vérification par un tiers sera facultative. La feuille de route propose une transition progressive vers une vérification obligatoire, conformément aux tendances mondiales.?
Les entreprises peuvent-elles appliquer les KSDS volontairement avant l'entrée en vigueur des exigences obligatoires ?
Oui. Les entités peuvent appliquer volontairement les KSDS dès le début de la période de reporting annuel au cours de laquelle ils sont publiés.




