


En 2024, le Conseil canadien des normes de durabilité (CCND) a adopté un ensemble de normes alignées sur l'ISSB, les Normes canadiennes de divulgation en matière de durabilité (NCD). Bien que ces normes soient actuellement volontaires jusqu'à ce qu'elles soient rendues obligatoires par les autorités de réglementation, elles constituent une étape importante dans la convergence mondiale des cadres de rapport sur la durabilité.
En 2024, le Canada a rejoint un groupe croissant de juridictions qui s'efforcent d'aligner les rapports de durabilité des entreprises sur le référentiel mondial de l'International Sustainability Standards Board (ISSB). Avec la publication des , le Canada a positionné ses marchés financiers pour qu'ils utilisent le même langage de divulgation en matière de durabilité que celui qui est de plus en plus utilisé dans les grandes économies du monde entier. Les normes canadiennes sont actuellement volontaires, mais les autorités pourraient décider de les rendre obligatoires à l'avenir, et leur adoption représente une étape clé dans une tendance mondiale vers la transparence et la cohérence des rapports climatiques.?
Nous examinons ci-dessous les NCD et la manière dont les entreprises peuvent se préparer à les appliquer.?
Contexte : Que sont les normes de l'ISSB ??
Deux normes, IFRS S1 et IFRS S2, ont été con?ues pour créer un référentiel mondial pour la divulgation d'informations climatiques.
Le cadre des NCD suit de près les deux normes de rapport de l'ISSB : Exigences générales pour la divulgation d'informations financières liées à la durabilité (IFRS S1) et Divulgations liées au climat (IFRS S2), qui établissent un référentiel mondial pour la divulgation. ? ce jour, plus de 30 juridictions ont partiellement ou totalement intégré ces normes dans leurs réglementations.?
Les normes de l'ISSB reposent sur les fondations du Groupe de travail sur l'information financière relative aux changements climatiques (TCFD), qui a fa?onné les pratiques et les réglementations en matière de rapports climatiques au cours de la dernière décennie. Les normes IFRS S1 et S2 s'appuient sur d'autres normes reconnues, notamment celles du Climate Disclosure Standards Board (CDSB) et du Sustainability Accounting Standards Board (SASB). Elles offrent également aux entreprises la possibilité d'intégrer des divulgations basées sur les Normes européennes d'information en matière de durabilité (ESRS) et la Global Reporting Initiative (GRI), dans la mesure où ces informations sont con?ues pour répondre aux besoins des investisseurs.
L’ISSB est un organisme de normalisation indépendant ; il n’impose aucune exigence à une juridiction ou à une entreprise. Ses normes sont con?ues pour servir les marchés et fournir une structure permettant des réglementations cohérentes et comparables au-delà des frontières.?
Pourquoi le Canada s’aligne-t-il sur l’ISSB ?
Le référentiel de l’ISSB contribue à améliorer l’accès aux capitaux et à atteindre les objectifs climatiques nationaux.
Les normes canadiennes d’information sur la durabilité s’inscrivent dans une tendance mondiale. Face à la demande croissante des investisseurs pour des informations sur la durabilité cohérentes et utiles à la prise de décision, les pays du monde entier adoptent des normes de reporting volontaires ou obligatoires alignées sur l’ISSB. Les raisons de l’adoption de ces normes incluent :
- L’amélioration de l’accès aux capitaux mondiaux. La demande des investisseurs pour des informations comparables sur le climat et la durabilité à travers les marchés est en constante augmentation. En s’alignant sur les normes de l’ISSB, les entreprises canadiennes respecteront le référentiel mondial et seront mieux placées pour attirer des investissements internationaux.?
- La maturation des normes en matière de données et d’information. L’adoption par le Canada des normes de l’ISSB répond à une évolution mondiale vers un reporting plus structuré, fondé sur des données et mieux connecté à l’information financière.
- La stratégie climatique nationale. Le Canada a initialement inclus l’information financière dans son , qui prévoit un objectif de zéro émission nette d’ici 2050. Le gouvernement a souligné la nécessité d’aider les investisseurs à comprendre comment les grandes entreprises gèrent les risques climatiques et alignent leur allocation de capital sur les objectifs de neutralité carbone.?
Que sont les Normes canadiennes d’information sur la durabilité (NCID) ? Que prévoient-elles ??
Ces normes volontaires fournissent un cadre pour la divulgation des risques financiers liés à la durabilité et au climat.
Les Normes canadiennes d’information sur la durabilité (NCID) ont été finalisées et publiées en décembre 2024 par le Conseil canadien des normes de durabilité (CCND). Elles sont actuellement d’application volontaire.?
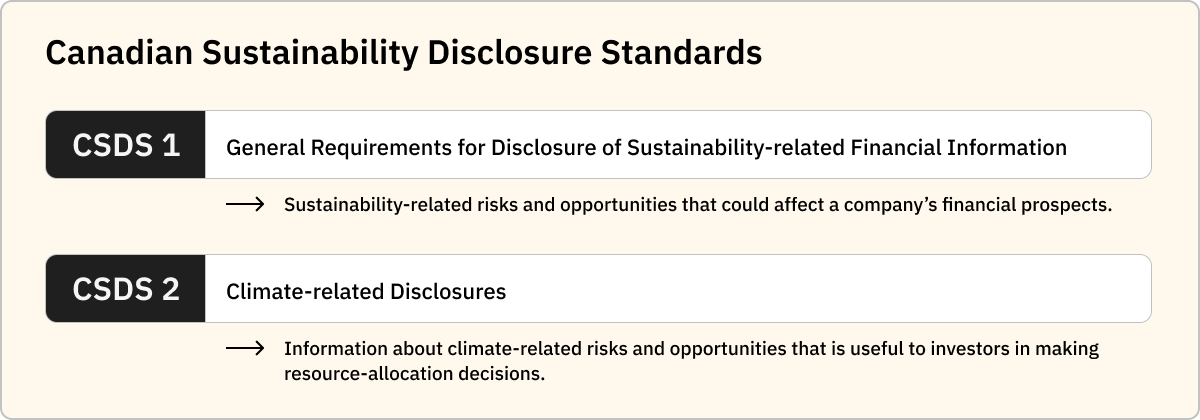
Il existe deux normes :?
- NCID 1 : Exigences générales pour la divulgation d’informations financières liées à la durabilité. La NCID 1 se concentre sur les risques et opportunités liés à la durabilité susceptibles d’affecter les perspectives financières d’une entreprise.
- NCID 2 : Informations liées au climat. Cette norme porte sur les informations relatives aux risques et aux opportunités liés au climat qui sont utiles aux investisseurs et aux autres apporteurs de capitaux pour prendre des décisions d’allocation des ressources.
Les CSDS 1 et 2 sont directement inspirées des normes mondiales de référence IFRS S1 et IFRS S2 de l’International Sustainability Standards Board (ISSB) (décrites ci-dessus). Elles intègrent également des modifications spécifiques pour refléter le contexte canadien et des mesures d’allègement transitoires. Dans le cadre volontaire actuel, les CSDS n’exigent pas d’assurance par un tiers.?
Une description détaillée des normes est disponible dans le .?
Dans quelle mesure les CSDS sont-elles alignées sur les normes IFRS S1 et S2??
Les normes canadiennes adhèrent étroitement aux normes de l’ISSB.
Les normes canadiennes suivent de près le cadre de l’ISSB. Le établit que les normes de l’ISSB doivent être intégrées aux normes canadiennes ? dans la mesure du possible ?, les écarts n’étant autorisés que dans des circonstances définies. Des modifications sont permises lorsque les exigences de l’ISSB entrent en conflit avec le droit canadien, lorsque l’ISSB reconna?t elle-même des différences juridictionnelles, ou lorsque le CSSB détermine que des amendements — notamment concernant les dates d’entrée en vigueur ou les périodes de transition — sont nécessaires pour servir l’intérêt public canadien et maintenir la qualité de l’information sur la durabilité au Canada.
Quelles questions chacune des normes IFRS aborde-t-elle??
La norme IFRS S1 (Exigences générales) met l’accent sur :
- La gouvernance des risques et des opportunités liés à la durabilité
- La stratégie et la manière dont les enjeux de durabilité affectent le modèle d’affaires, la stratégie et la prise de décision
- Les processus de gestion des risques pour identifier, évaluer et gérer les risques liés à la durabilité
- Les mesures et les objectifs utilisés pour surveiller et gérer les risques et les opportunités liés à la durabilité
- Un accent accru sur la matérialité financière et le lien avec les états financiers et la planification de l’entreprise
La norme IFRS S2 (Informations à fournir sur les risques climatiques) met l’accent sur :
- Gouvernance, stratégie, gestion des risques et indicateurs/objectifs liés au climat
- Risques et opportunités liés au climat (transition et physiques)
- ?missions (scopes 1, 2 et 3)
- Objectifs, plans de transition et performance par rapport à ces objectifs
- Analyse de scénarios et résilience climatique (le cas échéant)
Les normes CSDS deviendront-elles obligatoires ??
Les autorités de réglementation des valeurs mobilières prévoient de réexaminer la question dans les années à venir.
En avril 2024, les Autorités canadiennes en valeurs mobilières (ACVM) dans leurs travaux sur une règle de divulgation liée au climat qui tiendrait compte des normes publiées par le CSSB. Les ACVM ont souligné que les risques climatiques constituent un ? enjeu commercial majeur ? et ont noté que la législation sur les valeurs mobilières exige déjà des entreprises qu'elles divulguent les risques climatiques importants. Les ACVM ont indiqué qu'elles continueraient de surveiller l'évolution de la réglementation nationale et internationale et prévoient de réexaminer la question dans les années à venir. ? l'heure actuelle, les autorités canadiennes n'ont pas fixé de date pour l'obligation de déclaration.?
Quel est le calendrier de déclaration pour les CSDS ??
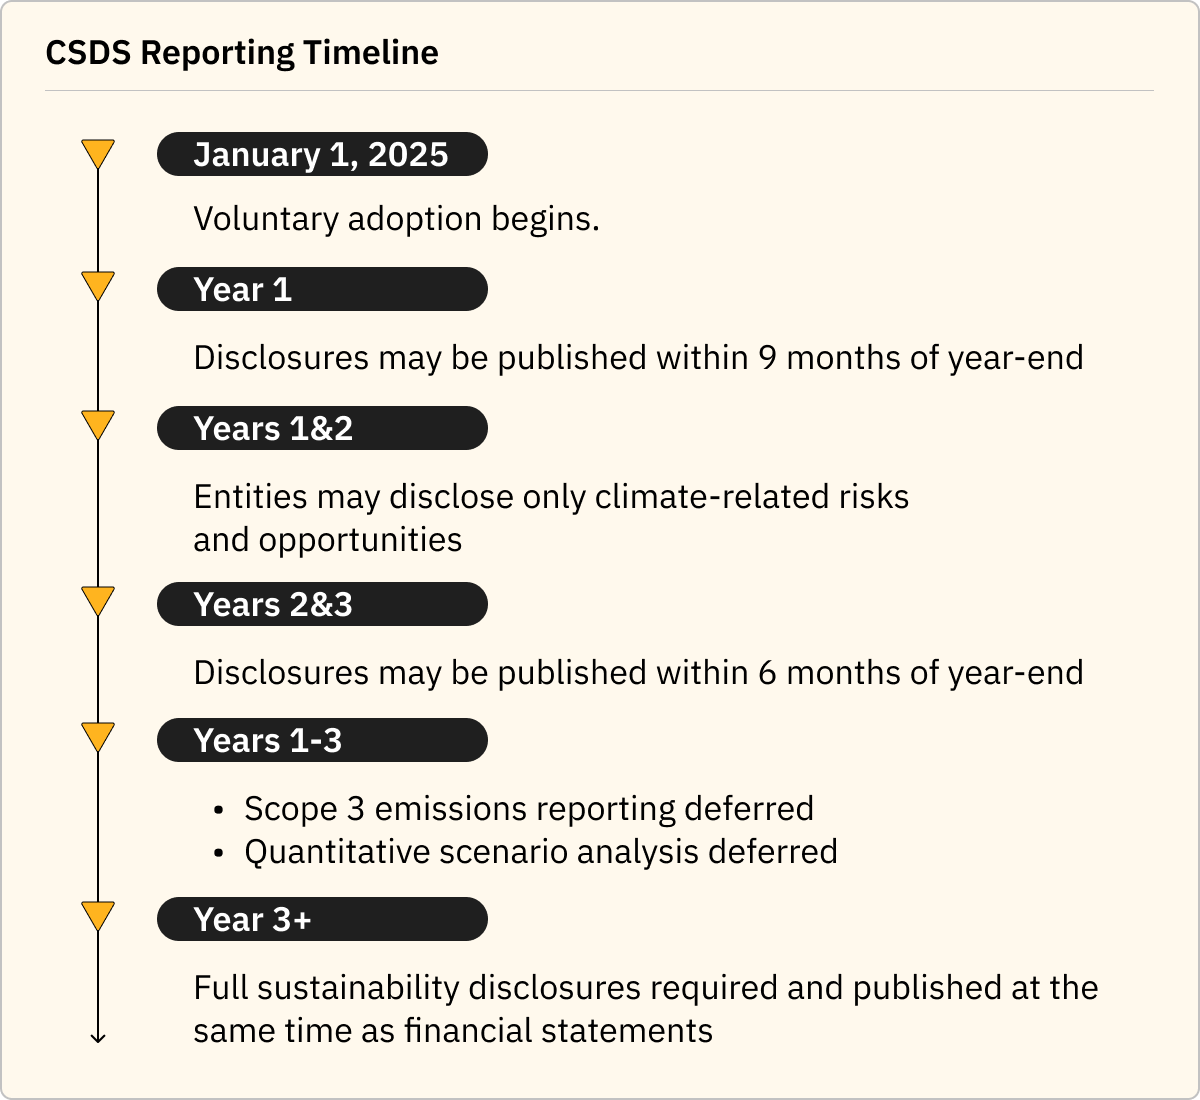
Les entreprises peuvent suivre un calendrier de mise en ?uvre progressive.
Le nouvel ensemble de normes canadiennes est entré en vigueur sur une base volontaire pour les périodes de déclaration commen?ant le 1er janvier 2025. Les autorités ont prévu pour les entreprises déclarantes : au cours de la première année d'application, les entités peuvent publier leurs informations sur la durabilité dans les neuf mois suivant la fin de l'exercice, et dans les six mois pour les deuxième et troisième années. Pour les deux premières années de déclaration, les entités peuvent se limiter à divulguer les risques et opportunités liés au climat, les informations plus larges sur la durabilité étant intégrées progressivement par la suite. Des mesures d'allègement supplémentaires spécifiques au climat permettent aux entités de différer la déclaration des émissions du scope 3 et l'analyse quantitative des scénarios climatiques pour les trois premières années de déclaration.?
Une fois ces périodes de transition terminées, les informations sur la durabilité devront être publiées en même temps que les états financiers, en parfaite adéquation avec les délais de déclaration de l'ISSB.
Comment les entreprises peuvent-elles se préparer à la déclaration CSDS ?
Identifier les lacunes et mettre en place des systèmes fiables.?
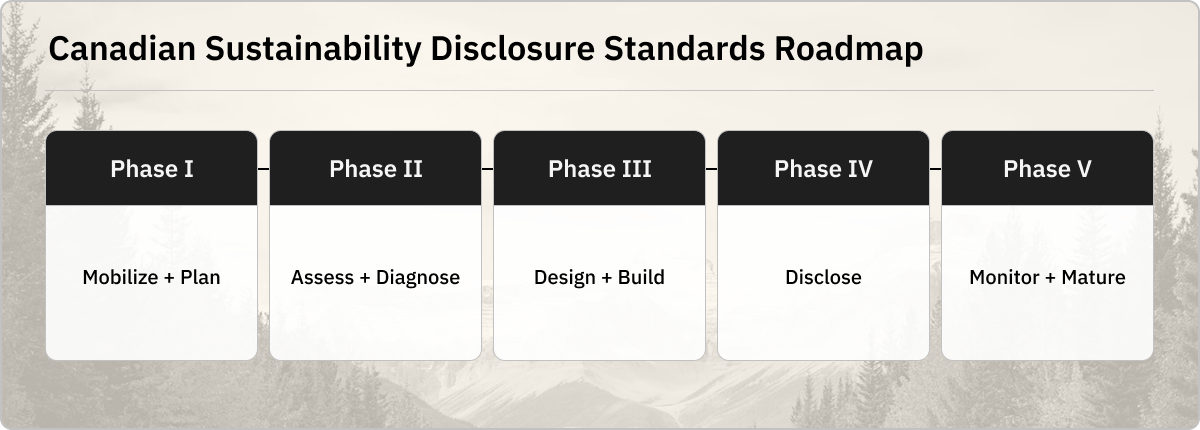
La divulgation en conformité avec les normes CSDS nécessite une préparation : identifier les lacunes dans les données, établir des processus et des équipes, et sécuriser les outils et ressources nécessaires à la comptabilité carbone et à la collecte de données. Les entreprises peuvent rationaliser leur déclaration CSDS (et réduire la charge de la conformité future) en suivant une feuille de route étape par étape :?
Phase I : Mobilisation et planification
- Confirmer l'applicabilité et les échéanciers des normes CSDS 1 et CSDS 2
- Sensibiliser les dirigeants de l'organisation aux exigences de déclaration CSDS
- Constituer une équipe interfonctionnelle (finance, développement durable, risques, juridique, opérations) et définir la gouvernance et les responsabilités
- Cartographier les liens entre les normes CSDS, l'information financière et la gestion des risques d'entreprise
Phase II : ?valuation et diagnostic
- Réaliser une analyse d'écart détaillée par rapport aux normes CSDS, en examinant la gouvernance, la stratégie, les risques, les mesures et les objectifs?
- Passer en revue vos publications actuelles sur les risques climatiques et de développement durable pour assurer leur conformité avec les normes CSDS
- Identifier les lacunes en matière de données (notamment pour les émissions de GES et les indicateurs climatiques)
- ?valuer les contr?les et les processus de données actuels
- Identifier les risques et opportunités significatifs liés au développement durable
Phase III : Conception et mise en ?uvre?
- Concevoir les processus de collecte de données et attribuer les responsabilités
- Sélectionner les outils de gestion des données, y compris les logiciels de comptabilité carbone
- Définir les méthodologies de calcul et les hypothèses
- Intégrer les risques liés au développement durable dans la planification stratégique
Phase IV : Publication?
- Publier des rapports conformes aux normes CSDS
- Suivre les mises à jour des orientations réglementaires et des attentes des ACVM
Phase V : Suivi et maturité
- Améliorer continuellement la qualité des données?
- Intégrer les enjeux de durabilité à l'allocation du capital et à la stratégie
- Se préparer à l'assurance et aux futures mises à jour des normes
B?tir des bases solides pour répondre aux attentes futures?
L'adoption par le Canada des Normes canadiennes d'information sur la durabilité (NCID) inscrit fermement le pays dans un mouvement mondial vers une information sur la durabilité harmonisée et axée sur les investisseurs. Les entreprises qui commencent dès maintenant à mettre en place des systèmes de données, des structures de gouvernance et des processus de reporting seront mieux armées pour répondre aux futures obligations de déclaration et pour accéder aux capitaux sur des marchés où la transparence sur les risques financiers liés au climat est de plus en plus exigée.?




