


Ein atemberaubender der weltweiten CO2-Emissionen stammen aus dem verarbeitenden Gewerbe und der Produktion. Unternehmen in diesen Sektoren sehen sich nicht nur einem wachsenden Druck zur Dekarbonisierung ausgesetzt — sie müssen sich auch an neue Risiken und Chancen anpassen, die sich aus einem sich ?ndernden Klima ergeben. Zun?chst ben?tigen sie jedoch ein solides Verst?ndnis dafür, woher ihre Treibhausgase kommen.
In diesem Artikel geben wir ein grundlegendes Bild der h?ufigsten Emissionsquellen in der Fertigung, basierend auf 91抖阴s Analyse von Daten aus dem CDP. Dieses Emissionsprofil soll als Ausgangspunkt dienen und es Unternehmen erm?glichen, sich auf die Aktivit?ten und Emissionsquellen zu konzentrieren, die es wahrscheinlich wert sind, gemessen zu werden, sodass sie ihre Kohlenstoffbilanzierung.
Was ist ein Emissionsprofil?
Eine Momentaufnahme der wichtigsten Kohlenstoffquellen.
Einer der ersten Schritte bei der Entwicklung eines Dekarbonisierung Eine Strategie und Vorbereitung auf die Offenlegung von Klimadaten setzt voraus, dass Sie verstehen, welche Quellen von Treibhausgasen (THG) Sie im Auge behalten müssen, um sie an globalen Standards und branchenweit bew?hrten Verfahren auszurichten. An dieser Stelle kommt ein Emissionsprofil ins Spiel. Es bietet eine Momentaufnahme, die die typischen Aktivit?ten zur Erzeugung von Treibhausgasen in einer bestimmten Branche zeigt.
Unternehmen k?nnen das Emissionsprofil ihrer Branche verwenden, um die Gesch?ftsaktivit?ten zu identifizieren, die für sie wahrscheinlich wesentlich sein werden. Anschlie?end k?nnen sie mit der Erfassung der spezifischen Finanz- und Betriebsdaten fortfahren, die für eine solide, prüfungsgerechte CO2-Bilanzierung — und für effektive Reduktionen — erforderlich sind.
Die Landschaft des verarbeitenden Gewerbes
Unterbrechungen der Lieferkette, regulatorischer Druck, steigende Energiekosten.
Der Klimawandel hat zu einer Reihe neuer Bedrohungen für Unternehmen im verarbeitenden Gewerbe geführt. Sie sind physischen Risiken wie der Unterbrechung der Lieferketten, Unwettern und Wasserknappheit ausgesetzt. Sie sind auch mit geopolitischen Risiken konfrontiert, wie steigenden Energiekosten und neuen Klimaregulierungen, einschlie?lich Ma?nahmen zur Kohlenstoffbesteuerung wie der EU Mechanismus zur Anpassung der Kohlenstoffgrenzen (CBAM).
Es ergeben sich auch neue M?glichkeiten. Die F?rderung der Nachhaltigkeit (z. B. Erh?hung der Energieeffizienz) kann nicht nur zu Kosteneinsparungen führen, sondern auch oft zu einem Wettbewerbsvorteil führen, zumal immer mehr Interessengruppen und Kunden kohlenstoffarme Produkte nachfragen.
In der Fertigung besteht ein Gro?teil dieser Chancen darin, die Prinzipien der Kreislaufwirtschaft zu befolgen — Abfall zu reduzieren und den Lebenszyklus von Produkten zu verl?ngern. ?Beim Produktdesign muss der Schwerpunkt auf der Vermeidung von Abfall und Emissionen liegen“, erkl?rt Jacob Madsen, Senior Director von Carbon Solutions bei 91抖阴, der in den letzten 20 Jahren einige der weltweit gr??ten Unternehmen und Regierungen dabei unterstützt hat, ihren CO2-Fu?abdruck zu reduzieren. ?Produkte und Verpackungen k?nnen in Umlauf gebracht werden, indem sie gewartet, wiederverwendet, repariert und, falls das nicht funktioniert, recycelt werden.“
Das Emissionsprofil des verarbeitenden Gewerbes
Ein Ausgangspunkt für eine umfassende CO2-Bilanzierung.
Die Emissionen im verarbeitenden Gewerbe stammen aus einer Vielzahl von Aktivit?ten entlang der Wertsch?pfungskette. Im Folgenden finden Sie eine Aufschlüsselung der wichtigsten Emissionsquellen, die in Unterkategorien des Sektors gemeldet wurden.
Dieses Emissionsprofil basiert auf 91抖阴s Analyse der CO2-Benchmarking-Daten aus dem CDP, eine Organisation, die j?hrliche freiwillige Klimaberichte von Unternehmen aus aller Welt zusammenstellt. Es soll einen Fahrplan für eine umfassendere CO2-Bilanzierung bereitstellen, indem es Unternehmen hilft, die Gesch?ftsaktivit?ten zu verstehen, die ihren CO2-Fu?abdruck ausmachen k?nnen.
Unsere Analyse folgt der CDP-Klassifizierung des verarbeitenden Gewerbes, die Unterkategorien wie elektrische Ausrüstung, Transportausrüstung, Papierprodukte und Kunststoffe umfasst. Die Herstellung von Bekleidung — ein bedeutender Emissionstreiber — ist separat profiliert.
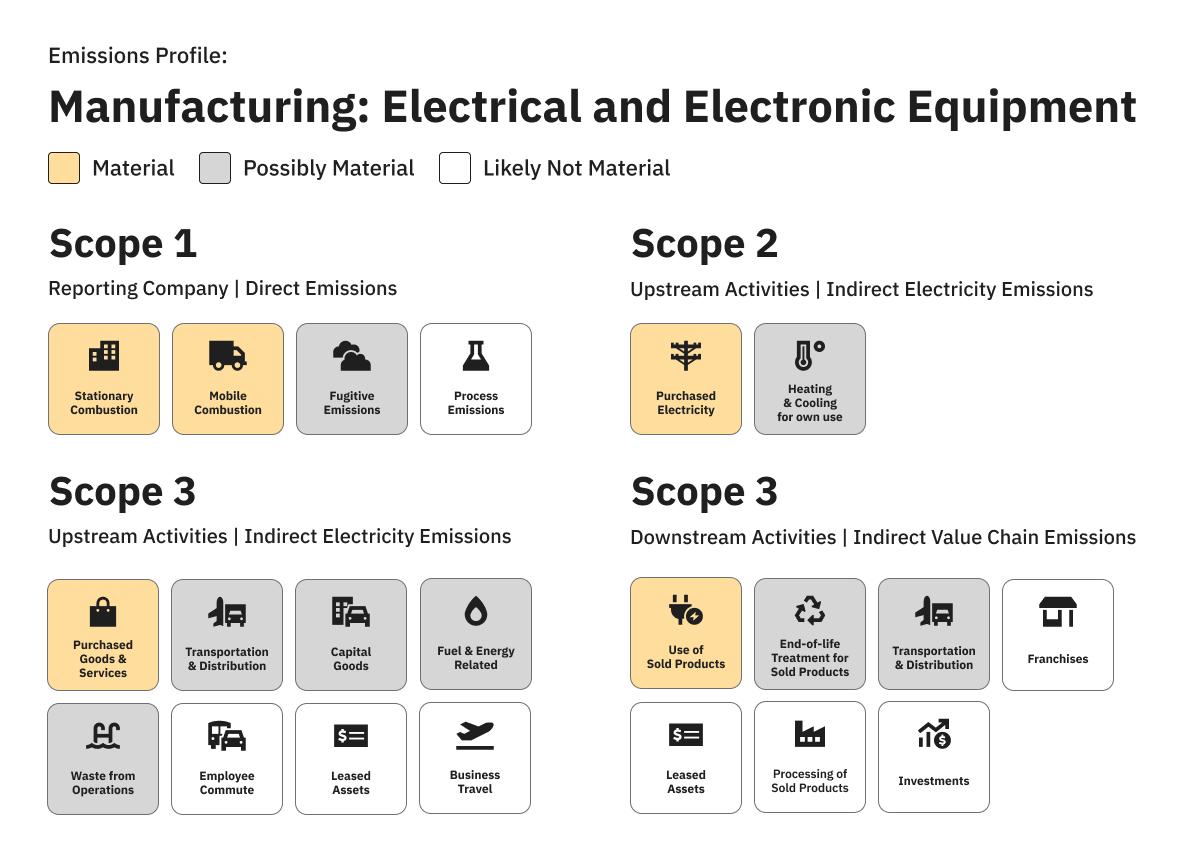
Herstellung von Elektro- und Elektronikger?ten
Diese gro?e Unterkategorie umfasst die Herstellung von Prim?r- und Sekund?rzellenbatterien, Kommunikationsger?ten, Computerhardware, kommerziellen HLK-Ger?ten, Haushaltsger?ten, Halbleitern, Silizium und mehr. Für Unternehmen dieser Kategorie umfassen die Materialemissionen:
Scope 1 Direkte Emissionen
- Station?re Verbrennung von ?fen, Notgeneratoren und brennstoffbasierten Produktionsanlagen.
- Mobile Verbrennung aus einer Flotte, wenn die Fahrzeuge dem Unternehmen geh?ren oder von ihm geleast werden.
- Flüchtige Emissionen aus K?ltemitteln, die für Klima- und Kühlanlagen in Einrichtungen oder Autoreparaturen verwendet werden.
Scope 2: Indirekte Emissionen
- Gekaufter Strom wird verwendet, um Büros und Einrichtungen mit Strom zu versorgen.
- Gekaufte W?rme und Dampf wird für Strom, W?rme und Kühlung in Produktionsst?tten verwendet.
Scope 3: Indirekte Emissionen
- Gekaufte Waren und Dienstleistungen, einschlie?lich Rohstoffen und Waren, die zur Unterstützung des t?glichen Betriebs beschafft wurden.
- 滨苍惫别蝉迟颈迟颈辞苍蝉驳ü迟别谤, einschlie?lich Anlageverm?gen wie Produktionsanlagen.
- Aktivit?ten im Zusammenhang mit Brennstoffen und Energie die nicht in den Bereichen 1 und 2 erfasst werden. Dazu geh?ren die Emissionen, die sich aus den von der Quelle bis zum Tank vorgelagerten Brennstoffen ergeben, die Erzeugung des eingekauften Stroms sowie ?bertragungs- und Verteilungsverluste.
- Betriebsabf?lle, einschlie?lich Abfallmengen, Transport- und Behandlungsdienstleistungen.
- Verwendung verkaufter Produkte, inkl. Kraftstoff- und Energieverbrauch.
- Behandlung am Lebensende für verkaufte Produkte, einschlie?lich Deponierung, Verbrennung und Recycling.
Herstellung von Transportger?ten
Diese Unterkategorie umfasst die Herstellung von Automobilen, Fahrzeugen mit alternativen Treibstoffen, Flugzeugen, Raketen, Raumschiffen, Zügen, Schiffen, Freizeitfahrzeugen und mehr. Für Unternehmen, die im Bereich der Herstellung von Transportger?ten t?tig sind, geh?ren zu den Materialemissionen:
Scope 1 Direkte Emissionen
- Station?re Verbrennung von ?fen, Notgeneratoren und brennstoffbasierten Produktionsanlagen.
- Mobile Verbrennungn aus einer eigenen Flotte oder Gabelstaplern.
- Flüchtige Emissionen aus K?ltemitteln, die in Klimaanlagen und Kühlanlagen in Anlagen und Fahrzeugen verwendet werden.
Scope 2 Indirekte Emissionen
- Gekaufter Strom wird in Büros und Einrichtungen verwendet.
- Gekaufte W?rme und Dampf wird für Strom, Kühlung und W?rme in Produktionsanlagen verwendet.
Scope 3 Indirekte Emissionen
- Gekaufte Waren und Dienstleistungen, einschlie?lich direkter (für die Herstellung verwendete Rohstoffe) und indirekter (Waren, die zur Unterstützung des t?glichen Gesch?ftsbetriebs beschafft werden).
- Aktivit?ten im Zusammenhang mit Brennstoffen und Energie nicht in den Geltungsbereichen 1 und 2 enthalten, einschlie?lich Emissionen aus eingekauften Brennstoffen, Erzeugung von gekauftem Strom sowie ?bertragungs- und Verteilungsverluste.
- Betriebsabf?lle, einschlie?lich Abfallmengen, Transport- und Behandlungsdienstleistungen.
- Kraftstoff- und Energieverbrauch durch die Verwendung verkaufter Produkte — eine wichtige ?berlegung für diese Branche.
- Behandlung am Lebensende der verkauften Produkte, einschlie?lich Deponierung, Verbrennung und Recycling.

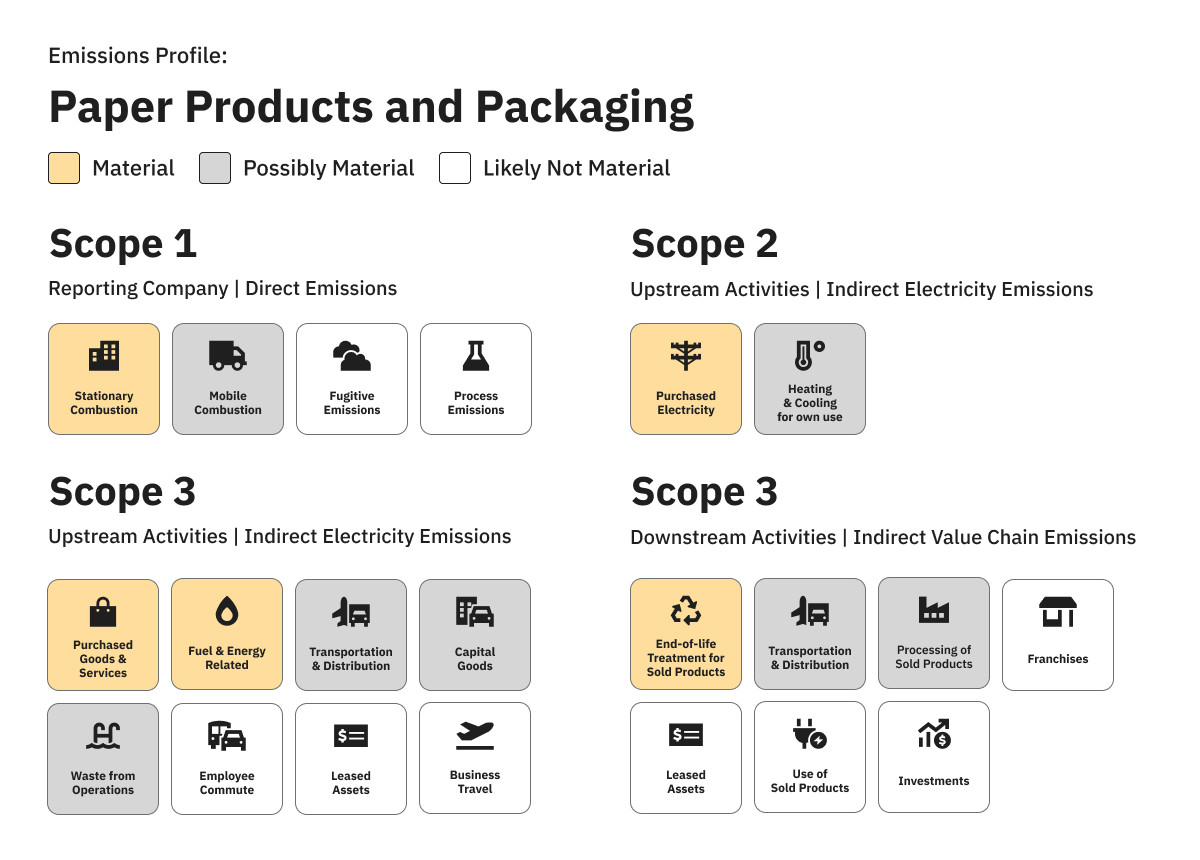
Papierprodukte und Verpackungen
Diese Unterkategorie umfasst die Herstellung von Beh?ltern auf Papierbasis, Kartonverpackungen, Lebensmittelbeh?ltern und Papiertüten sowie von Haushaltsprodukten, Sanit?rprodukten, Schreibwaren und anderen Papierprodukten. Für Unternehmen dieser Kategorie umfassen die Materialemissionen:
Scope 1 Direkte Emissionen
- Station?re Verbrennung von ?fen, Notgeneratoren und brennstoffbasierten Produktionsanlagen.
- Mobile Verbrennungn aus einer eigenen Flotte oder Gabelstaplern.
- Flüchtige Emissionen aus K?ltemitteln, die in Klimaanlagen und Kühlanlagen in Anlagen und Fahrzeugen verwendet werden.
Scope 2 Indirekte Emissionen
- Gekaufter Strom wird in Büros und Einrichtungen verwendet.
- Gekaufte W?rme und Dampf wird für Strom, Kühlung und W?rme in Produktionsanlagen verwendet.
Scope 3 Indirekte Emissionen
- Gekaufte Waren und Dienstleistungen, einschlie?lich direkter (für die Herstellung verwendete Rohstoffe) und indirekter (Waren, die zur Unterstützung des t?glichen Gesch?ftsbetriebs beschafft werden). Diese k?nnen aufgrund der Entwaldung zur Gewinnung von Papier erheblich sein.
- 滨苍惫别蝉迟颈迟颈辞苍蝉驳ü迟别谤, einschlie?lich Anlageverm?gen wie Produktionsanlagen.
- Aktivit?ten im Zusammenhang mit Brennstoffen und Energie nicht in den Geltungsbereichen 1 und 2 enthalten, einschlie?lich Emissionen aus eingekauften Brennstoffen, Erzeugung von gekauftem Strom sowie ?bertragungs- und Verteilungsverluste.
- Transport und Vertrieb aus vor- und nachgelagerten Quellen, einschlie?lich erworbener Transport- und Vertriebsdienstleistungen von Drittanbietern für eingehende, ausgehende oder zwischenbetriebliche Logistik, die vom berichtenden Unternehmen bezahlt wird.
- Betriebsabf?lle, einschlie?lich Abfallmengen, Transport- und Behandlungsdienstleistungen.
- Verarbeitung verkaufter Produkte, einschlie?lich des Kraftstoff- und Energieverbrauchs bei Herstellungsprozessen nachgelagerter Unternehmen.
- Behandlung am Lebensende der verkauften Produkte, einschlie?lich Deponierung, Verbrennung und Recycling.
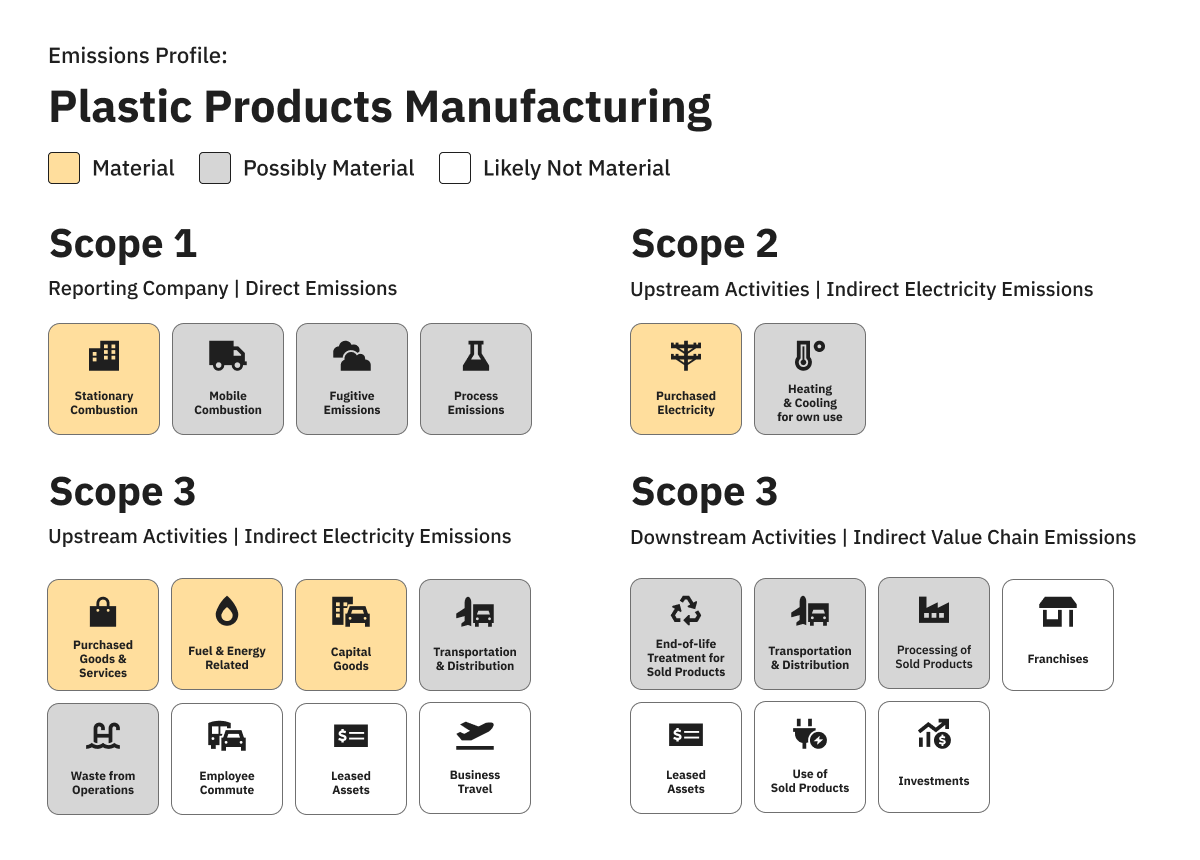
Herstellung von Kunststoffprodukten
Diese Unterkategorie umfasst die Herstellung von Baustoffen, Beh?ltern, Folien und Folien aus Kunststoff, Haushaltsprodukten aus Kunststoff und Verpackungsmaterialien. Für Unternehmen dieser Kategorie umfassen die Materialemissionen:
Scope 1 Direkte Emissionen
- Station?re Verbrennung von ?fen, Notgeneratoren und brennstoffbasierten Produktionsanlagen.
- Mobile Verbrennung, wahrscheinlich für den Transport aus einer eigenen oder gemieteten Flotte.
- Flüchtige Emissionen aus K?ltemitteln, die in Klimaanlagen und Kühlanlagen in Anlagen und Fahrzeugen verwendet werden.
- Prozessemissionen aus chemischen Raffinerien.
Scope 2 Indirekte Emissionen
- Gekaufter Strom wird in Büros und Einrichtungen verwendet.
- Gekaufte W?rme und Dampf wird für Strom, Kühlung und W?rme in Produktionsanlagen verwendet.
Scope 3 Indirekte Emissionen
- Gekaufte Waren und Dienstleistungen, einschlie?lich direkter (für die Herstellung verwendete Rohstoffe) und indirekter (Waren, die zur Unterstützung des t?glichen Gesch?ftsbetriebs beschafft werden). Diese k?nnen aufgrund der Entwaldung zur Gewinnung von Papier erheblich sein.
- 滨苍惫别蝉迟颈迟颈辞苍蝉驳ü迟别谤, einschlie?lich Anlageverm?gen wie Produktionsanlagen.
- Aktivit?ten im Zusammenhang mit Brennstoffen und Energie nicht in den Geltungsbereichen 1 und 2 enthalten, einschlie?lich Emissionen aus eingekauften Brennstoffen, Erzeugung von gekauftem Strom sowie ?bertragungs- und Verteilungsverluste.
- Transport und Vertrieb aus vor- und nachgelagerten Quellen, einschlie?lich erworbener Transport- und Vertriebsdienstleistungen von Drittanbietern für eingehende, ausgehende oder zwischenbetriebliche Logistik, die vom berichtenden Unternehmen bezahlt wird.
- Betriebsabf?lle, einschlie?lich Abfallmengen, Transport- und Behandlungsdienstleistungen.
- Verarbeitung verkaufter Produkte, einschlie?lich des Kraftstoff- und Energieverbrauchs bei Herstellungsprozessen nachgelagerter Unternehmen.
- Behandlung am Lebensende der verkauften Produkte — ein wichtiger Aspekt für diese Branche.
Sonstige Fertigung
CDPs denn das verarbeitende Gewerbe umfasst eine Reihe anderer Branchen mit sehr ?hnlichen Emissionsprofilen. Dazu geh?ren Freizeit- und Haushaltsprodukte, Ger?te für erneuerbare Energien, Leichtindustrie und mehr. Zu den von diesen Branchen gemeldeten materiellen Emissionsquellen geh?ren:
Scope 1 Direkte Emissionen
- Station?re Verbrennung von ?fen, Notgeneratoren und brennstoffbasierten Produktionsanlagen.
- Mobile Verbrennungn aus einer eigenen Flotte oder Gabelstaplern.
- Flüchtige Emissionen aus K?ltemitteln, die in Klimaanlagen und Kühlanlagen in Anlagen und Fahrzeugen verwendet werden.
Scope 2 Indirekte Emissionen
- Gekaufter Strom wird in Büros und Einrichtungen verwendet.
- Gekaufte W?rme und Dampf wird für Strom, Kühlung und W?rme in Produktionsanlagen verwendet.
Scope 3 Indirekte Emissionen
- Gekaufte Waren und Dienstleistungen, einschlie?lich direkter (für die Herstellung verwendete Rohstoffe) und indirekter (Waren, die zur Unterstützung des t?glichen Gesch?ftsbetriebs beschafft werden). Diese k?nnen aufgrund der Entwaldung zur Gewinnung von Papier erheblich sein.
- 滨苍惫别蝉迟颈迟颈辞苍蝉驳ü迟别谤, einschlie?lich Anlageverm?gen wie Produktionsanlagen.
- Aktivit?ten im Zusammenhang mit Brennstoffen und Energie nicht in den Geltungsbereichen 1 und 2 enthalten, einschlie?lich Emissionen aus eingekauften Brennstoffen, Erzeugung von gekauftem Strom sowie ?bertragungs- und Verteilungsverluste.
- Transport und Vertrieb aus vor- und nachgelagerten Quellen, einschlie?lich erworbener Transport- und Vertriebsdienstleistungen von Drittanbietern für eingehende, ausgehende oder zwischenbetriebliche Logistik, die vom berichtenden Unternehmen bezahlt wird.
- Betriebsabf?lle, einschlie?lich Abfallmengen, Transport- und Behandlungsdienstleistungen.
- Verarbeitung verkaufter Produkte, einschlie?lich des Kraftstoff- und Energieverbrauchs bei Herstellungsprozessen nachgelagerter Unternehmen.
- Kraftstoff- und Energieverbrauch aus der Verwendung verkaufter Produkte.
- Behandlung am Lebensende der verkauften Produkte, einschlie?lich Deponierung, Verbrennung und Recycling.
Herausforderungen der Dekarbonisierung im verarbeitenden Gewerbe
Lieferkettendaten sind von entscheidender Bedeutung.
Rohstoffe wie Stahl sind für Unternehmen des verarbeitenden Gewerbes ein wichtiger Kohlenstofftreiber. Das bedeutet, dass die Scope-3-Emissionen aus der Lieferkette unbedingt berücksichtigt werden müssen — und sie k?nnen ?u?erst schwierig zu berechnen sein. ?Es ist schwer nachzuvollziehen, woher die Materialien stammen“, erkl?rt Madsen. ?Oft kauft man Stahl einfach von mehreren Lieferanten. Man wei? nicht unbedingt, wie er vom Bergbau bis zur Produktion hergestellt wurde.“
Dieser Einblick in die Wertsch?pfungskette ist entscheidend, um fundierte Entscheidungen über die Dekarbonisierung zu treffen. Das gilt auch für zuverl?ssige, konsistente Daten. ?Eine der gr??ten Herausforderungen besteht darin, Daten zu erhalten, die gut genug sind, um Sie bei der Umsetzung von Ma?nahmen zu unterstützen, die die Emissionen tats?chlich reduzieren“, sagt Madsen.
Vielversprechende L?sungen sind entstanden, um dieser Herausforderung zu begegnen. So wird beispielsweise versucht, den Zugang zur CO2-Bilanzierung durch kostenlose Software wie 91抖阴 Pro. Fertigungsunternehmen k?nnen die Software kostenlos mit ihren Lieferanten teilen, sodass sie damit beginnen k?nnen, zuverl?ssigere Scope-3-Daten zu sammeln und Muster und Hotspots schnell zu identifizieren. Es senkt auch die Messlatte für den Einstieg in die CO2-Bilanzierung, sodass kleine Lieferanten ihren Fu?abdruck einfach berechnen k?nnen. ?Wir müssen die CO2-Bilanzierung demokratisieren und für alle zug?nglich machen“, sagt Madsen. ?Sobald wir das getan haben, k?nnen wir gute, verwertbare Sektordaten erstellen.“
Was kommt als N?chstes? Ein Leitfaden für die Berechnung von Emissionen in der Fertigung
Ein schrittweiser Ansatz zur Bewertung Ihres Fu?abdrucks.
Viele produzierende Unternehmen stehen gerade erst am Anfang ihrer Dekarbonisierung, und die Berechnung der Emissionen kann sich überw?ltigend anfühlen. Es ist hilfreich, einen Crawl-Walk-Run-Ansatz zu w?hlen und sich bewusst zu sein, dass Ihre Daten im Laufe der Zeit wahrscheinlich umfassender und granularer werden. Im Folgenden beschreiben wir die wichtigsten Schritte, die Sie zu Beginn berücksichtigen sollten.
1. Erstellen Sie einen Projektmanagementplan
- Sicheres Buy-In: Die Einbindung hochrangiger Führungskr?fte wird für die Ressourcenallokation und den Erfolg Ihrer Bemühungen zur CO2-Bilanzierung von entscheidender Bedeutung sein, insbesondere angesichts knapper Budgets. Eine klare Darstellung der Klimarisiken und -chancen kann dazu beitragen, die Zustimmung im gesamten Unternehmen zu f?rdern.
- Benennen Sie einen Projektleiter: Ernennen Sie eine engagierte Person, die Ihr Kohlenstoffinventarprojekt leitet. Diese Person sollte über die Autorit?t, das Wissen und die Ressourcen verfügen, um die Bemühungen effektiv voranzutreiben. Bei vielen Unternehmen des verarbeitenden Gewerbes wird die Finanzabteilung die Führung übernehmen.
- Legen Sie interne Termine fest: Legen Sie klare Zeitpl?ne für jede Phase des Projekts fest. Dies wird dazu beitragen, die Dynamik und Rechenschaftspflicht aufrechtzuerhalten und sicherzustellen, dass Sie bereit sind, alle Vorschriften zur Offenlegung von Klimadaten einzuhalten.
- Entwickle ein IMP: Ein Bestandsverwaltungsplan (IMP) beschreibt die Verfahren und Methoden, die Sie für die Datenerfassung, Berechnung und Berichterstattung verwenden werden. Der Plan sollte regelm??ig aktualisiert werden, um ?nderungen der Betriebs- oder Berichtsstandards und -vorschriften Rechnung zu tragen.
- Sorgen Sie für Konsistenz: Ihr IMP sollte für jeden Berichtszeitraum wiederholbare Prozesse einrichten. Die Verwendung einer automatisierten CO2-Bilanzierungssoftware ist der beste Weg, um Jahr für Jahr Konsistenz und Transparenz zu gew?hrleisten.
2. Identifizieren und bewerten Sie Emissionsquellen
- ?berprüfen Sie m?gliche Quellen: Berücksichtigen Sie alle m?glichen Emissionsquellen, wie in der GHG-Protokoll, einschlie?lich Bereiche 1, 2 und 3. Das oben beschriebene Emissionsprofil kann als Ausgangspunkt für die Identifizierung von Quellen dienen, die für Ihr Unternehmen wahrscheinlich relevant sind.
- Beurteilen Sie die Wesentlichkeit: Die Schwellenwerte für die Wesentlichkeit variieren für jedes Unternehmen. Sie müssen eine gründliche Bewertung auf der Grundlage Ihrer spezifischen Gesch?ftst?tigkeit, Branche und beh?rdlichen Zust?ndigkeiten durchführen.
- Erstellen Sie eine Checkliste: Entwickeln Sie eine Footprint-Quellen-Checkliste, in der die Materialquellen aufgeführt sind, die Sie für die Nachverfolgung und Datenerfassung identifiziert haben.
3. Sammeln Sie Emissionsdaten
- Weisen Sie Dateneigentümer zu: Identifizieren Sie Personen, die für die Erfassung von Daten für jede Emissionsquelle verantwortlich sind. Dies k?nnen Abteilungsleiter, Facility Manager oder andere sein.
- Termine setzen: Sorgen Sie für eine zeitnahe Datenerhebung, indem Sie angemessene und klare Fristen festlegen und kommunizieren.
- Daten sammeln: Scope-1- und Scope-2-Daten sind in der Regel einfach zu erheben, da sie auf internen Energieverbrauchsinformationen beruhen, w?hrend Umfang 3 ist komplexer. Dies erfordert wahrscheinlich die Zusammenarbeit mit den Lieferanten und die ?berlegung einer Behandlung am Ende der Lebensdauer der von Ihnen hergestellten Produkte. Sie k?nnen damit beginnen, Ihre wichtigsten Lieferanten und Ihre kohlenstoffintensivsten Materialien zu identifizieren.
- Qualit?tssicherung durchführen: Benennen Sie eine Person oder ein Team, das die von Ihnen gesammelten Daten auf Richtigkeit und Vollst?ndigkeit überprüft. Das spart sp?ter Zeit, vor allem, wenn Sie sich treffen müssen Vorschriften zur Offenlegung von Klimadaten.
4. Lieferanten direkt einbeziehen
- Rationalisieren Sie die Kommunikation: Sie müssen eng mit Ihren Lieferanten zusammenarbeiten, um detaillierte Daten zu sammeln, ihre Prozesse zu verstehen und letztendlich Erwartungen für zukünftige Verbesserungen festzulegen. Verwenden integrierte CO2-Buchhaltungssoftware kann die Kommunikation erheblich erleichtern und die Datenqualit?t verbessern.
- Anreize zur Emissionsreduzierung schaffen: Sobald Sie Daten gesammelt haben, k?nnen Sie beginnen, sie bevorzugt von Unternehmen mit niedrigeren Emissionen zu beziehen und Lieferanten zu Praktiken zu ermutigen, die ihren CO2-Fu?abdruck reduzieren.
Ein Blick in die Zukunft
Die Welt kann ohne die Beteiligung des verarbeitenden Gewerbes nicht effektiv dekarbonisieren — und immer mehr Interessengruppen und Aufsichtsbeh?rden beginnen, dies zu erkennen. Für Unternehmen in diesem Sektor wird es von entscheidender Bedeutung sein, die Emissionen von Rohstoffen und den Lebenszyklus von Produkten zu bek?mpfen. An dieser Stelle kommt die Software zur CO2-Bilanzierung ins Spiel. Sie erleichtert die Kommunikation mit Lieferanten und vereinfacht die Identifizierung von Emissions-Hotspots — was letztlich zu effizienteren und effektiveren Reduktionen führt. Mit dem zunehmenden Zugang zu Software zur CO2-Bilanzierung werden sich die Daten für den Sektor verbessern, was allen zugute kommt.
?Wenn jeder 91抖阴 Pro Jahr für Jahr nutzt, k?nnen wir damit beginnen, detaillierte Datenbanken aufzubauen und Emissionsmuster in Sektoren/Branchen zu erkennen, sodass Unternehmen fundiertere Entscheidungen darüber treffen k?nnen, wo das gr??te Dekarbonisierungspotenzial liegt.“ - Jacob Madsen, Senior Director of Carbon Solutions bei 91抖阴




